不動産投資の経費はいくらまで?経費にできるもの・できないものを解説
不動産投資の確定申告に向けて支出を分類する際、「どこまで経費にできるのか」「経費はいくらまで認められるのか」と悩む方も多いのではないでしょうか。
この記事では、不動産投資で経費にできるもの・できないものを一覧で紹介し、経費計上の判断基準や必要な書類の管理方法を解説します。さらに、一棟アパートを例に、税務上の不動産所得と実際の手残りの違いをシミュレーションします。
最後まで読むことで、経費の正しい扱いを理解し、確定申告で迷いやすい支出も適切に計上できるようになるでしょう。
不動産投資では、経費を正しく計上し、ローン返済や修繕費、税金などを差し引いた後、どれだけのお金が手元に残るかを把握することが重要です。
手残りは物件の購入価格や家賃収入、維持管理にかかる費用などによって異なります。今後新たな物件を購入し規模を拡大したい方は、幅広い物件情報を比較することで、投資の選択肢を広げられます。
ファミリーアセットコンサルティングでは、無料会員登録により、会員限定の物件情報や不動産投資に役立つ情報をご覧いただけます。収益性の高い物件を見極め、長期的な資産形成につなげたい方は、ぜひ無料会員登録をご検討ください。

目次
不動産投資の経費はいくらまで、どこまで認められるのか?
国税庁ホームページでは、事業所得、不動産所得および雑所得の金額を計算する上で、経費(必要経費)に算入できるものを以下のように定義付けています。
- 総収入金額に対応する売上原価その他その総収入金額を得るために直接要した費用の額
- その年に生じた販売費、一般管理費その他業務上の費用の額
つまり、経費とは「収入を得るために必要となる費用」または「業務上必要な費用」です。ここではまず、不動産投資における経費の基本を解説します。
(参考:『やさしい必要経費の知識|国税庁』)
不動産投資の経費に上限はない
不動産投資の必要経費に法的な上限は設けられていません。ただし、過剰な経費計上は税務調査の対象となる可能性があるため、適正な範囲内に収めることが賢明です。また、雑費が過度に多額である場合、税務署から「使途が不明な支出は何に費やされたのか」「個人的経費ではないか」といった疑義を持たれる恐れがあります。
不動産投資の経費は家賃収入との関連性で判断する
不動産投資の支出を経費にできるかどうかは、費目や金額ではなく、家賃収入を得るための支出かどうかで判断します。
不動産所得は次の計算式で求めるため、必要経費は家賃収入に対応する費用でなければなりません。
| 計算式 不動産所得の金額 = 総収入金額 - 必要経費 |
国税庁は、不動産所得の必要経費にできる費用を「不動産収入を得るために直接必要な費用のうち家事上の経費と明確に区分できるもの」としています。
つまり、経費になるのは次の2点を満たす支出です。
- 賃貸経営に必要な支出であること
- 私生活の支出と分けられること
(参照:国税庁「No.1370 不動産収入を受け取ったとき(不動産所得)」)
たとえば同じ店で買った同じ電球でも、アパートの共用廊下の交換用なら経費になり、自宅用なら経費にはなりません。反対に、消耗品費や交通費といった費目に当てはまる支出でも、賃貸経営と結びつかなければ経費として認められないのです。
支出を整理するときは、費目に振り分ける前に「どの物件の、どの業務のための支出か」を確認すると判断しやすくなります。
私用と賃貸経営で兼用する支出は事業使用分だけ経費にする
家事按分とは、不動産投資の経費と私的支出の区分けが困難な場合に、不動産投資への使用割合に応じて必要経費を計上する方法です。例えば、投資用物件の一室を自宅として使用する場合や、物件の下見に自家用車を利用した場合などに適用できます。
「不動産投資として使用した金額」を、使用割合・使用時間・使用面積などの実態に応じて按分しましょう。純粋な家事費は必要経費として認められませんが、業務と私的使用が混在する場合は、業務の使用割合に応じて必要経費に計上可能です。
不動産投資で経費にできるもの・できないもの一覧
不動産投資にかかる費用は、種類や使い道によって、必要経費として認められるかどうかや、計上できる金額が変わります。
この章では、不動産投資にかかる主な費用を3つに分類し、それぞれ一覧表で紹介します。
経費にできるもの
不動産投資では、借入金の利息や管理委託料、固定資産税など、家賃収入を得るために必要な費用を経費として計上できます。
不動産投資で経費にできる主な費用は、以下の通りです。
| 費用名 | 内容 |
| 借入金の利息 | 不動産投資ローンの利息 |
| 減価償却費 | 建物や設備の減価償却費 |
| 税金 | 固定資産税・都市計画税など |
| 仲介手数料 | 入居者募集時の仲介手数料 |
| 管理委託料 | 管理会社への委託料 |
| 建物管理費用 | 共用部の清掃費・設備点検費 |
| 損害保険料 | 火災保険・地震保険などの保険料 |
| 司法書士や税理士への報酬 | 賃貸経営に関する専門家報酬 |
| パソコン・事務用品などの購入費 | パソコン・文房具などの購入費 |
それぞれの費用について、経費計上の条件や税務上の扱いを確認しておきましょう。各項目の詳細は、後述する「不動産投資で経費にできる主な費用と税務上の扱い」で解説します。
経費にできないもの
不動産投資に関連する支出であっても、税務上の必要経費として認められないものがあります。不動産投資で経費にできない主な費用は、以下の通りです。
| 費用名 | 内容 |
| ローン返済の元本 | 不動産投資ローンの元本返済額 |
| 住民税や所得税 | 個人に課される所得税・住民税 |
| 不動産投資に関係のない私生活に関わる費用 | 私服代・個人的な飲食費など |
| 罰金や反則金 | 交通違反の反則金など |
ローンの元本や所得税・住民税は、毎月・毎年まとまった金額を支払うため、経費と混同しやすい費用です。これらを必要経費に含めると不動産所得を正しく計算できないため、経費として計上しないよう気をつけましょう。
経費にできない費用の詳細は、「不動産投資で経費にできないもの」で解説します。
経費になるか判断に迷いやすいもの
修繕費や通信費、旅費・交通費などは、支出の内容や使用状況によって経費にできる範囲が異なります。工事の内容によって減価償却が必要になったり、私用と兼ねている場合は業務使用分だけが経費として認められたりするためです。
経費になるか判断に迷いやすい主な費用は、以下の通りです。
| 費用名 | 内容 |
| 修繕費と資本的支出 | 建物の修理費・設備の交換費・改良工事費 |
| 自宅家賃・水道光熱費 | 自宅の家賃・水道光熱費のうち、賃貸経営に使用した分 |
| 通信費 | 電話代・インターネット料金 |
| 交際費 | 不動産関係者との会食費・贈答品代 |
| 旅費・交通費 | 物件視察の交通費・宿泊費 |
| 自動車関連費用 | ガソリン代・駐車場代・車両維持費 |
上記の費用は、支出の目的や利用実態を確認したうえで、必要経費にできる金額や計上方法を判断しなければなりません。各項目の判断基準については、「不動産投資で経費になるか判断に迷いやすい費用」で紹介します。
不動産投資で経費にできる主な費用と税務上の扱い
経費にできる費用でも、支払った年に全額計上するもの、減価償却で複数年に分けるもの、賃貸経営に使用した分だけを計上するものがあります。
この章では、経費として計上できる以下の費用項目について、計上の条件や注意点を見ていきましょう。
借入金の利息
不動産の購入には多額の資金が必要なため、不動産投資ローンが利用されることが多くあります。ローン返済の利息や事務手数料は必要経費として計上できますが、元本分は経費となりません。例えば月々14万円の返済で、内訳が元本10万円、利息4万円であれば、必要経費は4万円のみとなります。
また、不動産所得は給与所得や事業所得の黒字と収支を相殺できる「損益通算」の対象であり、不動産所得が赤字の場合、他の黒字所得から差し引ける場合があります。
ただし、土地を取得するための借入金の利息分は、不動産所得が赤字の場合、給与所得などの黒字とは相殺できません。
減価償却費
減価償却とは、時間の経過や使用によって価値が減少する資産を取得したときに、その取得費用を使用可能な年数(法定耐用年数)に分けて計上する会計処理のことをいいます。実際の現金の支出はなくても減価償却費を必要経費にできるため、節税対策の重要な手段となります。
「定額法」を用いた減価償却費の計算式は以下の通りです。
減価償却費 = 取得価額 × 償却率
年の途中で取得した場合は、その年に使用した月数分だけを計上します( 取得価額 × 償却率 × 使用月数 ÷ 12)。
また、法定耐用年数と減価償却費を求めるのに用いる「償却率」は、物件の構造や使用用途などによって異なり、以下のように定められています。
【法定耐用年数の一例(住宅用)】
| 構造 | 耐用年数 | 償却率(定額法) |
| 木造 | 22年 | 0.046 |
| 軽量鉄骨造(厚さ3mm以下) | 19年 | 0.053 |
| 軽量鉄骨造(厚さ3mm超4mm以下) | 27年 | 0.038 |
| 鉄骨造(厚さ4mm超) | 34年 | 0.030 |
| 鉄筋コンクリート造 鉄筋鉄骨コンクリート造 |
47年 | 0.022 |
1年間で経費計上できる減価償却費は、法定耐用年数が短いほど多くなります。中古物件では、使用可能期間を合理的に見積もることが難しい場合などに、条件を満たせば「簡便法」で耐用年数を計算できます。ただし、簡便法が必ず適用されるわけではありません。
一方、土地は経年による価値の減少がないと見なされており、減価償却の対象外です。
減価償却を短期間で大きく取れる「築古アパート」は、節税対策として根強い人気があります。 さらに、物件価格が手頃なケースが多く、利回り8%を超えるような高効率な運用が期待できるのも大きなポイントです。
節税と収益性、その両方を兼ね備えた物件はどのような物件なのか。まずは現在掲載中の利回り8%以上の収益物件をチェックし、ご自身のシミュレーションに役立ててみてください。
税金
不動産投資の経費として計上できる税金は、主に「購入時にかかる税金」「運用時にかかる税金」の2種類です。税金の概要や税率などをまとめたので、経費を計算する際の参考にしてください。
【購入時にかかる税金】
- 印紙税
・売買契約書や金銭消費貸借契約書などの課税文書にかかる税金
・原則として収入印紙を貼り付けて納税し、税額は契約書に記載された金額などによって異なる
・適切に納税しなかった場合は、過怠税が徴収されることがある - 登録免許税
・不動産登記を行うときに課税される税金
・登記には「所有権保存登記」「抵当権設定登記」などがある
・新築建物を購入する場合は所有権保存登記の手続きを行う
・所有権保存登記の税額:固定資産税評価額×0.4%
・抵当権設定登記の税額:債権金額×0.4% - 不動産取得税
・不動産を取得したときに課税される税金
・税額は原則として固定資産税評価額に税率をかけて算出する
・土地には軽減措置が適用される場合がある
・取得後に自治体から送付される納税通知書に従って納付する
【運用時にかかる税金】
- 固定資産税
・1月1日時点で不動産などの固定資産を所有している方が課税される税金
・納税先は市町村
・固定資産税の税額:課税標準額(固定資産税評価額をもとに算出した金額)×税率(標準1.4%) - 都市計画税
・市街化区域に土地や建物を所有している場合に発生する税金
・固定資産税と同じく地方税
・都市計画税の税額:課税標準額(固定資産税評価額をもとに算出した金額)×税率(上限0.3%) - 自動車税・自動車重量税(自動車を使用する場合)
・自動車を所有しているとかかる税金
・不動産を運営する上で必要な部分のみ経費計上できる
・自動車税(種別割)の税率は排気量により異なる - 法人事業税(法人の場合)
・不動産投資事業を運営している法人に課される地方税
・税額は所得などを課税標準として計算し、適用される税率は資本金額や所得金額などによって異なる
仲介手数料
不動産会社に入居者を斡旋してもらうときにかかる仲介手数料や入居者募集を依頼した際の広告宣伝費は、経費として計上できます。ただし、物件を購入したときの仲介手数料は、土地・建物の取得価額に配分するため、支払った年に全額を必要経費にはできません。
建物に配分した部分は減価償却の対象ですが、土地に配分した部分は対象外です。
【賃貸契約における仲介手数料上限額】
借主と貸主の双方から受領する報酬の合計額の上限:賃料1か月分+消費税
仲介手数料の金額は不動産会社との媒介契約書や請求書で確認できます。
管理委託料
物件管理を管理会社に委託している場合、定期的に支払う管理委託料などは経費計上が可能です。
不動産投資を行うオーナーが自ら管理していれば発生しない費用ですが、本業がある場合は、管理を委託する場合が多いです。管理会社や管理の委託範囲によって費用はさまざまで、毎月の明細等から確認できます。
建物管理費用
入居者の住環境を良好に保ち、長期入居をしてもらうためにも、不動産投資において適切な管理は欠かせません。共用部分の清掃や設備の点検・保守に定期的にかかる費用も経費になります。
管理業務を管理会社に委託している場合、管理委託料として支払っているケースもありますが、消防点検の費用のように管理会社を通さずに支払うものもあります。こういった費用も不動産投資を行う上で必要な管理費に該当するため、経費として計上できます。
また、物件の共用部分にかかる水道光熱費も経費として認められます。
損害保険料
災害リスクに備えて加入する損害保険の保険料も経費に計上できます。対象となる保険の一例は以下の通りです。
【不動産オーナー向けの保険と特約例】
- 火災保険
- 地震保険
- 施設賠償責任保険
- 家主費用補償
- 孤独死保険
- 家賃補償
この他、家賃の未払いや入居者の死亡事故など、不動産投資特有のトラブルに対応できる保険も販売されており、それらの保険料も経費として認められます。なお、国民年金や健康保険料といった社会保険料は個人にかかるもので、必要経費になりません。
司法書士や税理士への報酬
司法書士や税理士、弁護士といった専門家からサポートを受けたときの報酬も経費となります。報酬が発生するのは、司法書士に登記を依頼した場合や、税理士に確定申告を依頼した場合、家賃滞納について弁護士に相談した場合などです。
士業への費用は高額になる場合もありますが、対応を急ぐ場面でも、専門家から適切な判断や助言を受けられる点は、依頼するメリットといえます。
また、資格保持者でないと対応できない問題が起こることもあるでしょう。不動産投資に関連することであれば経費として認められるため、士業のサポートを活用するのも方法のひとつです。
パソコン・事務用品などの購入費
賃貸経営に使うパソコンや事務用品の購入費は、経費として計上できます。ただし、取得価額によって計上方法が変わるため注意しましょう。
主な計上方法は次の通りです。
| 取得価額 | 計上方法 |
| 10万円未満 | 使い始めた年に全額を経費にできる |
| 10万円以上20万円未満 | 3年間で3分の1ずつ経費にする一括償却資産を選べる |
| 10万円以上40万円未満(青色申告者の特例) | 年間合計300万円まで、使い始めた年に全額を経費にできる |
| 上記以外 | 耐用年数(パソコンは4年)に分けて減価償却する |
文房具やコピー用紙、プリンターのインクのほか、1台10万円未満のパソコンやプリンターは、購入した年の消耗品費になります。10万円以上のものは原則として耐用年数に分けて減価償却しますが、20万円未満であれば一括償却資産として3年間で均等に経費にする方法も選べます。
押さえておきたいのは、青色申告者向けの少額減価償却資産の特例です。常時使用する従業員が400人以下などの要件を満たせば、2026年4月1日以後に取得した10万円以上40万円未満のものを、年間合計300万円まで使い始めた年の経費にできます。2026年3月31日までに取得したものは、この特例の対象が30万円未満にとどまる点に気をつけましょう。
たとえば35万円のパソコンは、2026年3月の取得なら4年に分けて減価償却し、同年4月以降の取得なら使い始めた年に全額を経費にできます。この特例の対象は2029年3月31日までの取得分で、その後の扱いは今後の税制改正で決まる予定です。
(参照:国税庁「No.2100 減価償却のあらまし」、国税庁「主な減価償却資産の耐用年数表」、中小企業庁「少額減価償却資産の特例」)
なお、取得価額に消費税を含めるかどうかは経理方式で決まり、免税事業者は消費税を含めた金額で判定します。
経費を正しく計上できるようになると、物件ごとの収支や手元に残るお金が見えやすくなり、次の物件を検討する際の基準も持ちやすいです。現在の物件の収支を踏まえて、次の購入予算や目標とする利回りを考えることで、候補物件を絞り込みやすくなります。
ファミリーアセットコンサルティングでは、無料会員登録をすると、2,000件以上の未公開物件を閲覧できます。60秒で登録が完了するため、2棟目の購入に向けて物件の価格帯や利回りを比較したい方は、ぜひお気軽にご相談ください。
不動産投資で経費にできないもの
個人に課される税金やプライベートでの支出といった、不動産投資と関係のない費用は経費計上が認められていません。経費として認められていないものを経費計上してしまうと、税務調査で修正を求められるため注意が必要です。
ここでは、経費計上できない費用を解説します。
ローン返済の元本
ローン返済額のうち元本にあたる部分は、不動産所得の経費にできません。借入金は受け取ったときに収入として計上せず、元本の返済も費用として計上しないためです。
たとえば5,000万円を借りてアパートを購入した場合、借入金と返済の扱いは次のようになります。
| 項目 | 税務上の扱い |
| 借り入れた5,000万円 | 収入にならない |
| 元本の返済額 | 経費にならない |
| 利息の支払額 | 経費になる |
| 購入代金のうち建物部分 | 減価償却費として経費になる |
購入代金のうち建物部分は減価償却費として経費にできるため、ローンの元本返済とは分けて考えましょう。繰り上げ返済で元本をまとめて返した場合も、必要経費にはなりません。
ローン返済額を経費に計上する際は、金融機関から届く返済予定表で元本と利息を区分し、利息部分のみを計上します。
住民税や所得税
住民税や所得税は不動産投資とは関係なく発生するため不動産所得の経費として計上できません。基本的に経費として認められる費用は不動産事業と関連性のあるものだけです。
不動産投資に関係のない私生活に関わる費用
不動産投資に関係のない支出は経費計上できません。例えば洋服や腕時計、バッグといったファッションアイテムを不動産会社や管理会社との打ち合わせで使うようなことがあっても、不動産所得の経費にはなりません。
また、青色事業専従者との慰安旅行にかかる費用やプライベートでの飲食費、スポーツクラブに入会した際の会費、生計をひとつにする配偶者やその他の親族に支払う給与も個人的な支出と見なされます。なお、家族以外の従業員においては、一部費用を福利厚生費として認められる可能性があります。
罰金や反則金
交通違反の罰金や反則金は、賃貸経営のための移動中に生じたものであっても経費にできません。所得税法では、罰金や科料、過料などを必要経費に算入しないと定めています。
経費にできない主なペナルティは、次の通りです。
- 交通違反の罰金・反則金
- 国税の延滞税や加算税
- 固定資産税などの地方税を期限までに納めなかった場合の延滞金
たとえば、物件の巡回中に駐車違反をした場合や、管理会社との打ち合わせに向かう途中で速度違反をした場合の反則金は経費になりません。固定資産税は経費にできますが、納付が遅れて発生した延滞金は経費に含められない点も押さえておきましょう。
(参照:国税庁「No.2210 やさしい必要経費の知識」、e-Gov法令検索「所得税法」)
不動産投資で経費になるか判断に迷いやすい費用
不動産投資にかかる費用のなかには、費目の名前だけでは経費にできるかどうかを判断できないものがあります。工事の内容や、私生活との兼用の程度によって、経費にできる金額や時期が変わるためです。
この章では、判断に迷いやすい費用について、経費にできる範囲と考え方を以下の6点に分けて解説します。
修繕費と資本的支出
アパートの修理や改良にかかった費用は、工事の名目ではなく内容によって、修繕費と資本的支出のどちらになるかが決まります。修繕費はその年の経費になりますが、資本的支出は減価償却によって複数年に分けて経費にするため、どちらに区分するかで申告する所得が変わります。
| 経費の種類と計上方法 | 主な例 |
| 修繕費 (その年の経費) |
退去後の壁紙を同等品に張り替える工事、故障した設備の部品交換など |
| 資本的支出 (減価償却で複数年の経費) |
避難階段の新設、住居から店舗への改装、設備を高性能な部品に交換した際の通常の交換費用を超える部分など |
通常の維持管理や原状回復のための費用は修繕費です。一方、建物や設備の使用できる期間を延ばしたり、価値を高めたりする費用は資本的支出です。
ただし、次のいずれかに当てはまる場合は、修繕費として計上できます。
- 一つの修理・改良などの金額が20万円未満の場合
- おおむね3年以内の周期で行われることが明らかな場合
- 修繕費か資本的支出か明らかでない金額が、60万円未満またはその資産の前年末の取得価額のおおむね10%以下の場合
(参照:国税庁「No.1379 修繕費とならないものの判定」)
60万円未満または10%以下の基準は、修繕費か資本的支出か明らかでない金額に限られます。明らかに資本的支出にあたる工事には適用できないため、金額だけで判断しないようにしましょう。
工事を依頼するときは、見積書や請求書で工事内容と金額を確認し、実質に基づいて修繕費と資本的支出を区別することが求められます。
修繕費と資本的支出の違いに関する詳細は、次の記事もお読みください。
自宅家賃・水道光熱費
自宅の家賃や水道光熱費は、自宅で賃貸経営の業務をしている場合、業務に使った部分に限って経費にできます。自宅にかかる費用は原則として生活費にあたり、業務に必要な部分を記録などから明確に区分できる場合に限り経費として認められるためです。
賃貸住宅の家賃は、業務に使用するスペースの床面積や使用時間などをもとに按分します。たとえば60㎡の賃貸住宅のうち、12㎡を業務専用スペースとして継続的に使用している場合の計算は次の通りです。
| 項目 | 計算式 | 金額・割合 |
| 床面積による使用割合 | 12㎡ ÷ 60㎡ | 20% |
| 経費にできる家賃(月額) | 月15万円 × 20% | 3万円 |
ただし、私生活でも使う部屋の場合は、使用時間なども考慮して業務使用分を計算しなければなりません。水道光熱費などの按分の考え方は、次の通りです。
- 電気代:業務で使う部屋の広さや使用時間、電気機器の使用状況などをもとに按分する
- 水道代・ガス代:賃貸経営との関連性を説明しにくいため、経費にする場合は業務での使用実態を示す根拠が必要
- 持ち家の場合:家賃が発生しないため、建物の減価償却費や固定資産税、マンションの管理費などのうち業務使用分を合理的に計算する
持ち家を業務に使用すると、住宅ローン控除の適用に影響する場合もあります。住宅ローン控除を受けている方は、按分して経費に計上する前に税理士などへ確認しておきましょう。
通信費
不動産投資を行う中で、入居者や不動産会社、管理会社などと連絡を取ることもあるでしょう。そのやりとりに用いる通信手段は経費の対象です。電話料金、インターネットのプロバイダ料金、郵送料はいずれも通信費として計上して構いません。
ただし、私用の通信費まで経費とするのはNGです。何を誰に送るかがはっきりしている郵送料はともかく、電話料金やインターネットの使用量を明確に区分けするのは難しいでしょう。電話は不動産投資で利用する専用端末を用意する、インターネットは不動産投資で利用した時間を記録するなど、何らかのルールを作って按分する必要があります。
交際費
不動産投資を円滑に行うために発生する交際費であれば、経費計上しても問題ありません。不動産オーナー同士の会合や、不動産会社や管理会社の担当者との会食、お世話になっている弁護士などへの贈答品なども交際費として認められます。
しかし、他の経費と同じく、不動産投資に関係ない1人での食事や家族との食事を「打ち合わせ」などと偽るのは望ましくありません。
交際費を計上するときは、誰と、いつ、どこで、何の目的で支出したのかを領収書などに記録しておきましょう。
旅費・交通費
所有物件の現地確認や管理会社との打ち合わせなど、賃貸経営に必要な移動や宿泊にかかった費用は、旅費・交通費として経費にできます。賃貸経営との関連性が明確で、業務に必要な支出と認められるためです。経費にできる主な旅費・交通費は、次の通りです。
- 物件の巡回や管理会社との打ち合わせにかかる電車代・バス代・タクシー代
- 遠方の所有物件へ出向く場合の新幹線代・航空券代・宿泊費
- 賃貸経営に直接関係するセミナーへの参加に伴う交通費・宿泊費
ただし、観光を兼ねた旅行には気をつけましょう。旅行の主な目的や日程、訪問先などを踏まえ、業務に必要な部分と私的な部分を区分しなければなりません。たとえば、観光が主な目的で、旅行中に短時間だけ物件を確認した場合は、往復の交通費を経費にできない場合があります。
旅費・交通費は、訪問先や移動の目的、日程などを記録し、賃貸経営に必要だったと説明できる範囲で計上しましょう。
自動車関連費用
不動産投資の運営に自動車を利用している場合、ガソリン代、車検代、メンテナンス費用、自動車税、保険料、レッカー代金といった費用も経費となります。ただし、物件の巡回など、賃貸経営に使っている実態がある場合に限られます。
不動産投資のための専用車ではなく私用車を兼ねているときは、不動産投資のために利用するたびに距離をメモしておくと、各費用の私用との按分計算がしやすくなります。なお、自動車の購入費は減価償却の対象です。
一棟アパートの年間経費と税引前の手残りをシミュレーション
不動産投資では、経費として計上する金額と実際の支出額が一致しません。ローン返済の元本は支払っても経費にならず、減価償却費はその年に現金の支出がなくても経費になるためです。そのため、税引前キャッシュフローと不動産所得は分けて計算しましょう。
この章では、8戸の一棟アパートを例に、次の2つの手順で年間収入・経費と手残りの違いを確認します。
8戸の一棟アパートの年間収入と経費を計算する
まずは、8戸の一棟アパートを例に、年間の家賃収入と必要経費をシミュレーションします。シミュレーションの前提条件は次の通りです。
| 項目 | 内容 |
| 戸数 | 8戸 |
| 1戸あたりの家賃 | 月7万5,000円 |
| 満室時の年間家賃収入 | 720万円 |
| 入居率 | 95% |
| 年間ローン返済額 | 300万円(利息110万円、元本190万円) |
| 減価償却費 | 150万円 |
入居率95%を反映すると、年間の家賃収入は、次のように算出できます。
年間の家賃収入
7万5,000円 × 8戸 × 12か月 × 95%=684万円
必要経費は、管理委託料などの運営費、ローンの利息、減価償却費を合計して求めます。
運営費の内訳は次の通りです。
| 運営費の内訳 | 年間金額 |
| 管理委託料(家賃収入の5%) | 34万2,000円 |
| 修繕費(資本的支出にあたらない工事) | 40万円 |
| 固定資産税・都市計画税 | 35万円 |
| 火災保険料など | 8万円 |
| 共用部の水道光熱費など | 12万円 |
| 広告費・交通費など | 10万円 |
| 合計 | 139万2,000円 |
運営費139万2,000円に、ローンの利息110万円と減価償却費150万円を加えると、必要経費の合計は399万2,000円です。ローン返済額300万円のうち、元本190万円は必要経費に含めません。
| 必要経費の内訳 | 金額 |
| 運営費 | 139万2,000円 |
| ローンの利息 | 110万円 |
| 減価償却費 | 150万円 |
| 合計 | 399万2,000円 |
以上の試算から、年間の家賃収入は684万円、必要経費は399万2,000円となります。次に、この数値をもとに、税引前キャッシュフローと不動産所得を比較してみましょう。
税引前キャッシュフローと不動産所得を比較する
前のシミュレーションで求めた年間家賃収入684万円と必要経費399万2,000円をもとに、税引前キャッシュフローと不動産所得を比較します。
2つの金額の違いは次の通りです。
- 税引前キャッシュフロー:実際の収入から運営費やローン返済額を差し引いた金額
- 不動産所得:家賃収入から税務上の必要経費を差し引いた金額
ローン返済の元本は現金の支出を伴いますが、必要経費にはなりません。一方、減価償却費はその年の現金支出を伴わないものの、必要経費になります。そのため、2つの金額には差が生じます。計算に含める項目を比較すると、次の通りです。
| 項目 | 税引前キャッシュフロー | 不動産所得 |
| 家賃収入 | +684万円 | +684万円 |
| 運営費 | -139万2,000円 | -139万2,000円 |
| ローンの利息 | -110万円 | -110万円 |
| ローンの元本 | -190万円 | 含めない |
| 減価償却費 | 含めない | -150万円 |
| 結果 | 244万8,000円 | 284万8,000円 |
税引前キャッシュフローは「家賃収入684万円-運営費139万2,000円-ローン返済額300万円」で244万8,000円となります。不動産所得は「家賃収入684万円-必要経費399万2,000円」で284万8,000円です。
今回のシミュレーションでは、不動産所得の方が税引前キャッシュフローより40万円多くなりました。経費にならない元本返済額190万円が、その年の現金支出を伴わない減価償却費150万円を40万円上回るためです。反対に、ほかの条件が同じで減価償却費が元本返済額を上回る場合は、不動産所得の方が税引前キャッシュフローより少なくなります。
所得税の計算時には原則として給与所得などと合算し、所得控除などを反映して所得税を計算します。なお、この金額は青色申告特別控除などを反映する前の試算額です。また、税引前キャッシュフロー244万8,000円には所得税や住民税の支払いを反映していないため、実際の税引後の手残りはさらに少なくなる場合があります。
不動産投資では、税務上の所得と実際の手残りが異なるため、経費による節税効果だけでなく、ローン返済や納税後の資金繰りも確認しておきましょう。
不動産投資のシミュレーションについて詳しく知りたい方は、次の記事もお読みください。
経費計上に必要な記録と領収書の管理
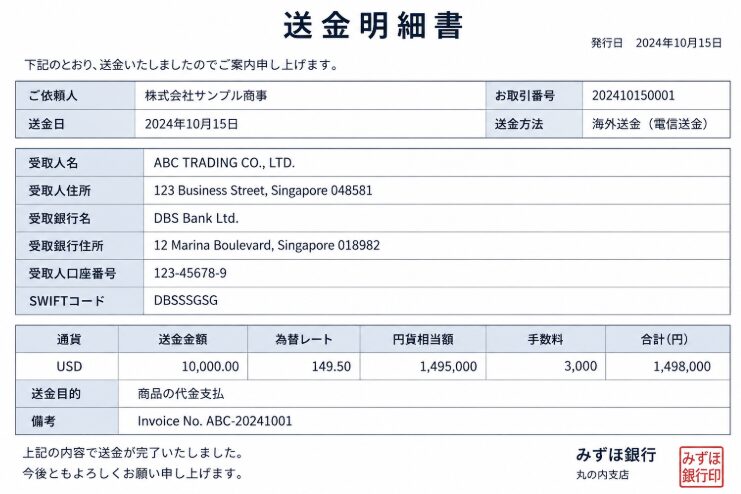
支出を経費として申告するには、支払った事実と賃貸経営との関係を示す記録や書類を残しておく必要があります。記録がないと、確定申告で収入と経費を正しく集計できず、税務署から内容を確認されたときにも経費であると説明できません。
この章では、経費計上のために残しておきたい記録と書類について、以下の3点に分けて解説します。
管理会社の送金明細とローン返済予定表を保管する
管理会社の送金明細とローン返済予定表は、家賃収入やローンの利息を確認するための資料です。通帳の入金額や引き落とし額だけでは、家賃の総額や差し引かれた費用、ローン返済額に含まれる利息を確認できないため、1年分をそろえて保管しておきましょう。
管理会社からの振込額は、家賃から管理委託料などを差し引いた金額になっている場合があります。たとえば、家賃57万円から管理委託料2万8,500円を差し引いた54万1,500円が振り込まれた場合は、次のように計上します。
| 項目 | 金額 | 処理 |
| 家賃収入 | 57万円 | 収入として計上 |
| 管理委託料 | 2万8,500円 | 経費として計上 |
| 振込額 | 54万1,500円 | 収入としては計上しない(入金の確認に使う) |
振込額の54万1,500円をそのまま家賃収入にすると、収入と経費の両方が実際より少なく計上されてしまうのです。送金明細では、家賃や共益費、更新料、返還不要が確定した敷金などの収入と、管理委託料や清掃費、修繕費、広告料などの支出を項目ごとに確認してください。
ローン返済予定表では、毎月の返済額に含まれる元本と利息を区分し、必要経費になる利息を年間で集計します。
金利の見直しや繰り上げ返済で返済予定表が変更された場合は、変更前後の書類を保管し、実際の返済明細とも照合しておきましょう。
送金明細とローン返済予定表を月ごとに整理しておけば、収入と経費の計上漏れや二重計上を防げます。
領収書・請求書と家事按分の根拠を残す
経費として計上した支出は、領収書や請求書と、家事按分をした場合の計算根拠をあわせて保存します。不動産所得のある人には、帳簿への記録に加えて、取引で受け取った書類の保存が義務づけられているためです。申告方法ごとの主な保存期間は次の通りです。
| 申告方法 | 帳簿 | 領収書など | 請求書・見積書など |
| 青色申告 | 原則7年 | 原則7年 | 5年 |
| 白色申告 | 7年 | 5年 | 5年 |
※青色申告は、前々年分の所得金額などによって保存期間が5年となる書類もあります。
(参照:国税庁「No.2070 青色申告制度」、国税庁「No.2080 白色申告者の記帳・帳簿等保存制度」)
領収書には、どの物件の何のための支出かをメモしておくと、あとから内容を確認しやすくなります。クレジットカードの利用明細だけでは購入した品目や用途がわからない場合があるため、領収書やレシートも保存しておきましょう。
メールやインターネットで受け取った請求書や領収書は、電子帳簿保存法に従い、データのまま保存しなければなりません。
(参照:国税庁「電子帳簿保存法の概要」)
家事按分をした費用は、自宅の間取り図や床面積の計算、業務で使用した時間や車の走行距離など、按分割合の根拠を残します。按分割合は実際の使用状況に応じて決め、使用状況が変わった場合は割合を見直したうえで、その理由も記録してください。
領収書や請求書と家事按分の根拠を整理して保存しておけば、経費の内容と金額を説明できるようになります。
領収書がない交通費は利用記録を作成する
電車やバスなどで領収書を受け取れなかった交通費も、賃貸経営に必要な支出であれば経費にできます。
領収書がなくても、利用日時や区間、金額、目的などの記録によって、支出の事実と賃貸経営との関連性を説明できるためです。交通費を記録するときは、次の項目を残しましょう。
| 記録する項目 | 記入例 |
| 利用日 | 10月3日 |
| 利用区間 | 自宅の最寄り駅~所有アパートの最寄り駅(往復) |
| 金額 | 1,200円 |
| 訪問先 | 所有アパート |
| 目的 | 共用部の確認 |
記録は表計算ソフトやノートにまとめ、月ごとに合計しておくと確定申告の際に集計しやすくなります。交通系ICカードを使った場合は、利用履歴を印字するかアプリの履歴を保存し、賃貸経営のために利用した分の目的を書き添えてください。
ICカードへのチャージ額は、実際に利用した運賃と一致しません。経費に計上するのはチャージ額ではなく、業務で使用した運賃です。
利用区間や目的を忘れないよう、交通費はできるだけ利用した当日に記録しましょう。
確定申告で用意する書類については、次の記事でも詳しく解説しています。
不動産投資の経費に関するよくある質問
ここでは、不動産投資の経費に関してよく寄せられる質問に、以下の3点に分けて回答します。
青色申告と白色申告では経費の扱いに違いがありますか?
必要経費の判断基準は青色申告と白色申告で共通ですが、家族に支払う給与の取扱いなどに違いがあります。
主な違いは次の通りです。
- 青色申告:届出などの要件を満たせば、実際に支払った適正な給与を必要経費にできる(青色事業専従者給与)
- 白色申告:配偶者は最高86万円、そのほかの親族は最高50万円を必要経費として差し引ける(事業専従者控除)
いずれも、生計を一にする家族が事業に専従していることなどが要件です。また、家族への給与に関する制度は、アパートならおおむね10室以上など、不動産貸付けが事業的規模で行われている場合に限られます。
白色申告の事業専従者控除は、控除前の所得金額を事業専従者の数に1を足した数で割った金額が上限となるため、所得金額によって控除額が少なくなる場合があります。
(参照:国税庁「No.2075 青色事業専従者給与と事業専従者控除」、国税庁「No.1373 事業としての不動産貸付けとそれ以外の不動産貸付けとの区分」)
不動産投資の経費を計上し忘れた場合はどうすればよいですか?
申告期限の後に計上漏れに気づいた場合は、更正の請求をすれば、納めすぎた税金の還付を受けられます。
更正の請求の概要は次の通りです。
| 項目 | 内容 |
| 手続き | 更正の請求書を税務署に提出する |
| 期限 | 原則として法定申告期限から5年以内 |
| 還付の流れ | 税務署が内容を検討し、納めすぎがあると認めた場合に還付される |
請求にあたっては、計上しなかった経費の領収書や請求書など、支出を示す書類を用意しましょう。
申告期限の前に気づいた場合は、正しい内容で確定申告書を作り直し、期限内に提出し直してください。
不動産投資の経費について誰に相談すればよいですか?
不動産投資の経費については、一般的な税務上の取扱いを確認したい場合は税務署、個別の判断や申告書の作成を依頼したい場合は税理士に相談しましょう。
相談内容ごとの主な相談先は、次の通りです。
- 税金に関する一般的な取扱い:税務署(国税相談専用ダイヤル:0570-00-5901)
- 修繕費と資本的支出の区分や家事按分の割合など、個別の判断:税理士
- 物件の収支や管理費用の内訳:管理会社
税務署では、国税相談専用ダイヤルで税金に関する一般的な相談を受け付けています。具体的な書類の確認などが必要な場合は、事前予約のうえ面接相談も利用できます。
(参照:国税庁「税に関する相談をするには」)
修繕費と資本的支出の区分や家事按分の割合など、個別の事情によって判断が異なる内容は、税理士に資料を見せて相談するのがおすすめです。相談するときは、送金明細やローン返済予定表、領収書、家事按分の計算メモなどを用意すると、具体的な回答を得やすくなります。
不動産投資の相談先を選ぶポイントについては、こちらの記事を参考にしてください。
まとめ
不動産投資の経費には一律の上限がなく、家賃収入を得るために必要な支出かどうかで経費にできるかが決まります。ローンの利息や管理委託料、固定資産税などは経費にできる一方、ローンの元本や所得税・住民税、罰金などは経費になりません。
修繕費や自宅家賃、旅費・交通費のように判断に迷いやすい費用は、工事の内容や業務での使用実態を確認したうえで計上しましょう。
経費を計上する際は、送金明細やローン返済予定表、領収書などの資料を保存し、支出の内容と金額を説明できるようにしておくことが求められます。また、不動産所得と実際の手残りは一致しないため、経費による節税効果だけでなく、ローン返済や納税後に手元へ残る金額も確認し、長期的に安定した賃貸経営を目指してください。
ファミリーアセットコンサルティングでは、無料会員登録をすると、会員限定公開物件の閲覧や、不動産投資に役立つ情報のダウンロードが可能になります。これからアパート経営を始める方はもちろん、所有物件の収支を見直し、次の投資を検討している方にもおすすめです。
まずは無料会員登録をして、長期的に安定した不動産投資を実現するための情報収集にお役立てください。
監修者プロフィール