不動産投資のサブリースとは?メリット・デメリットや管理委託との収支比較を解説
不動産投資で物件管理の手間を減らしたい方にとって、サブリースは有力な選択肢の一つです。サブリース会社が物件を借り上げるため、空室が発生しても一定の保証賃料を受け取りやすく、入居者対応や賃料回収などの管理業務も任せられます。
しかし、「長期の一括借り上げなら安心」「家賃保証があるから収入は変わらない」と考えるのはリスクがあります。契約期間中でも保証賃料が減額されたり、免責期間によって収入が発生しなかったりする場合があるからです。
この記事では、不動産投資におけるサブリースの仕組みやメリット・デメリット、管理委託との収支比較について解説します。
本記事を読み終えると、サブリースと管理委託の違いや収支への影響を理解し、自分の投資目的や物件にサブリースが適しているか判断できるようになります。
不動産投資では、サブリースを利用するかどうかだけでなく、物件の収益性や管理方法、資金計画を総合的に検討することが重要です。特に本業が忙しい方は、多くの物件情報を自分で集め、管理方法まで一つずつ比較するのは簡単ではありません。
ファミリーアセットコンサルティングに無料会員登録すると、新着物件の情報をメルマガで受け取れるほか、限定物件の優先紹介やコンサルタントによるサポートを利用できます。これから不動産投資を具体的に検討したい方は、無料会員登録から物件情報を確認してみてください。

目次
サブリースとは?|管理委託方式とどう違う?
サブリースは「管理委託方式」とよく比較されますが、オーナーと入居者が直接賃貸借契約を結ぶ管理委託とは契約関係が異なります。
ここではサブリースと管理委託方式の違いを詳しく紹介していきます。
管理委託方式
管理委託方式とは不動産管理会社がオーナー所有物件の入退去手続きや物件管理を行う契約方法を指します。管理業務のみを委託するのが特徴であり、不動産仲介会社を通じて、オーナー自身が入居者との賃貸借契約を結びます。
賃料は入居者がオーナーに支払うのが一般的ですが、契約内容によっては集金代行までの委託も可能です。不動産管理会社の取り分である管理費はおおむね家賃収入の5〜10%程度です。
管理委託方式では、家賃や入居者の審査など、賃貸借に関わる項目をオーナーが決められます。一方で、空室が出るとその分の家賃収入が減るため、管理会社と相談しながら募集条件や家賃設定を見直し、早めに空室を埋める工夫が求められます。
サブリース
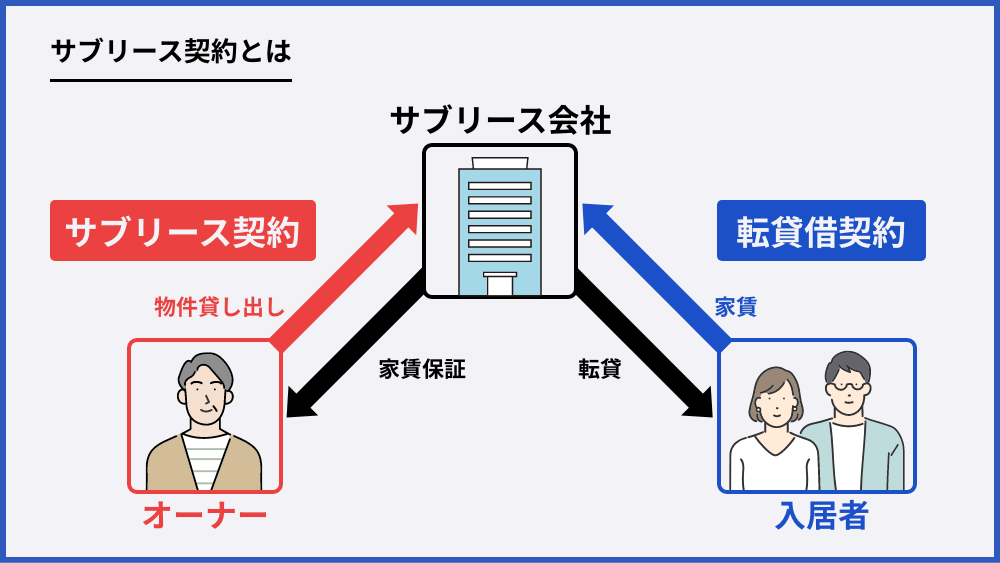
サブリースは、オーナーがサブリース会社に物件を貸し出し、サブリース会社が入居者へ転貸(又貸し)する仕組みです。
前述の管理委託方式では「オーナーと入居者」が賃貸借契約を結びます。しかし、サブリースでは「オーナーとサブリース会社」がマスターリース契約(特定賃貸借契約)を結び、サブリース会社が入居者へ転貸します。
賃料の徴収や入居者の募集はサブリース会社が行い、契約によって定められた賃料がオーナーに支払われます。
サブリースでは、実際の空室状況にかかわらず契約に基づく賃料を受け取れるため、空室による収入変動を抑えやすい点がメリットです。
一方、保証賃料の見直しや契約解除などのリスクもあるため、契約条件やサブリース会社の実績、事業継続性などを確認したうえで契約先を選ぶことが重要です。
アパート経営の全体像や始め方から確認したい方は、次の記事も参考にしてください。
サブリースで不動産投資を行うメリット
サブリースを用いて不動産投資を行うと以下のようなメリットがあります。
それぞれどういったメリットがあるのか具体的に解説していきます。
不動産の管理業務を任せられる
賃貸物件の運用では、「入居者の募集」「賃料の集金」「入退去手続き」「契約更新」「建物のメンテナンス」といったさまざまな業務が発生するため、オーナーが一人で安定した管理を続けるのはハードルが高いです。
一方でサブリースでは不動産運用で発生する管理業務をサブリース会社にまとめて任せられるため、大幅に管理の手間を削減できます。
また、契約内容によっては入居者を募集するための広告料や退去にともなう原状回復費用といった、一部の管理コストもサブリース会社に負担してもらえます。
管理会社に賃貸管理を委託する場合のメリットや費用相場については、次の記事を参考にしてください。
空室や家賃滞納のリスクを減らし、安定した収入を得られる
サブリースの最大の特徴は、空室や家賃滞納による収入の変動を抑えやすい点です。
賃貸経営では基本的に入居者が支払う賃料のみが収入となるため、「空室の発生」や「家賃の滞納」は重大なリスクとなります。
一方でサブリースの場合は入居者ではなくサブリース会社に物件を貸し出すため、空室リスクを低減しつつ一定の収益を得ることができます。
不動産投資でサブリースを利用するデメリット
サブリースで不動産投資を行うと「安定した家賃収入が得られる」「物件を管理する手間が省ける」などのメリットがありますが、一方で注意しておきたい点もあります。
サブリースにおける主な注意点は以下の通りです。
- 管理委託方式より収益性が低下する
- 保証賃料の減額や免責期間によって収入が減る場合がある
- 修繕費や原状回復費をオーナーが負担する場合がある
- 中途解約が難しく売却にも影響する場合がある
- サブリース会社からの契約解除リスクがある
それぞれの点について、さらに掘り下げて解説します。
管理委託方式より収益性が低下する
サブリースではサブリース会社が物件を借り上げ、入居者から受け取る賃料より低い金額を保証賃料としてオーナーに支払うのが一般的です。そのため、満室時などでは管理委託方式よりオーナーの収入が少なくなる場合があります。
また、入居者から支払われる礼金や更新料などは、契約内容によってサブリース会社が受け取る場合があり、オーナーの収入にならないこともあります。
購入した物件が満室に近い状態を維持できる見込みがある場合は、サブリースより管理委託方式を選んだ方が収益性を高められる可能性があります。
保証賃料の減額や免責期間によって収入が減る場合がある
サブリースでは、契約当初の保証賃料が契約期間中ずっと維持されるとは限りません。賃料の見直しや免責期間によって、想定していた収入を下回る可能性があります。
多くのサブリースでは、定期的に賃料を見直す仕組みが採用されています。「家賃保証」とうたわれていても、入居状況の悪化や近隣の家賃相場の下落によって、保証賃料が減額されることがあるため注意しましょう。また、「空室保証」とされている契約でも、入居者の募集時などに賃料が支払われない免責期間を設けているケースがあります。
(参照:国土交通省「アパート等のサブリース契約を検討されている方は契約後のトラブルにご注意ください!」)
加えて、サブリース会社には借地借家法第32条にもとづく賃料の減額請求が認められている点も知っておきましょう。税負担や経済情勢が変化した場合や、周辺の類似物件と比べて賃料が不相当になった場合には、契約の条件にかかわらず減額を請求される可能性があります。ただし、オーナーは減額請求に必ず応じなければならないわけではなく、協議がまとまらなければ最終的に裁判で判断されます。
(参照:国土交通省「サブリース事業に係る適正な業務のためのガイドライン」)
サブリースで収入が減る主な要因は、次の通りです。
- 定期的な賃料見直しによる保証賃料の減額
- 借地借家法第32条にもとづく減額請求
- 入居者の募集時などに設定される免責期間
保証賃料の減額や免責期間によって家賃収入が想定を下回ると、ローン返済を含めた収支計画に影響が出ます。借入額の大きい一棟アパートでは、保証賃料がわずかに下がるだけでも、毎月の手残りが少なくなりかねません。
サブリース契約を結ぶ前に、賃料の見直し時期や減額の条件、免責期間の有無を確認し、収入が減った場合もローン返済を続けられるかを検討しておきましょう。
修繕費や原状回復費をオーナーが負担する場合がある
サブリース契約を結んでも、建物や設備の修繕費、原状回復費などをすべてサブリース会社が負担するとは限りません。管理業務を任せていても物件の所有者はオーナーであり、契約内容によっては修繕などの費用を負担することになります。
国土交通省は、サブリース会社が賃貸住宅を使用するために必要な修繕費用の負担をオーナーが求められる場合があることや、老朽化にともなう建物・設備の修繕費用が必要になることを注意喚起しています。
(参照:国土交通省「アパート等のサブリース契約を検討されている方は契約後のトラブルにご注意ください!」)
契約内容によってオーナーの負担になりうる主な費用は、次の通りです。
- 経年劣化や通常損耗にともなう建物・設備の修繕費
- 外壁や屋根などの大規模修繕費
- 入居者の退去時にかかる原状回復費
修繕や原状回復にかかる費用の負担区分があいまいなまま契約すると、想定していなかった支出が発生し、手残りが減る可能性があります。
賃貸住宅管理業法では、オーナーが契約内容やリスクを理解したうえで判断できるよう、契約締結前の重要事項説明と書面の交付をサブリース会社に義務付けています。維持保全にかかる費用の分担も説明すべき事項に含まれるため、誰がどこまで負担するのかを書面で確認し、将来発生する費用も含めて収支計画を立ててください。
(参照:国土交通省「適正化のための措置|賃貸住宅管理業法ポータルサイト」)
アパートの修繕費の目安や発生するタイミングについては、次の記事を参考にしてください。
中途解約が難しく売却にも影響する場合がある
サブリース契約は、オーナーの都合だけで自由に中途解約できるとは限りません。解約の制限は将来の売却にも影響するため、契約前に条件を把握しておきましょう。
オーナーとサブリース会社が結ぶマスターリース契約は建物の賃貸借契約にあたり、借主であるサブリース会社は借地借家法の保護を受けます。そのため、普通建物賃貸借契約の場合、貸主であるオーナーから解約を申し入れたり更新を拒絶したりするには、借地借家法第28条の正当事由が必要です。
(参照:国土交通省「サブリース事業に係る適正な業務のためのガイドライン」)
オーナー側から解約する際の主な制約は、次の通りです。
- 解約の申し入れや更新の拒絶には正当事由が必要になる
- 契約書に中途解約条項があっても、無条件で解約できるわけではない
- 解約できた場合も、契約で定めた違約金を求められる場合がある
こうした制約があるため、物件の売却を予定していても、希望する時期にサブリースを終了できないことがあります。
サブリースが残った状態で売却すると、買主は購入後に管理方法や運用方法を変更しにくくなります。その結果、売却価格などの条件面で不利になるおそれがあるため、将来の売却を視野に入れている方は解約条件まで確認しておきましょう。
サブリース付きの物件を売却する際の進め方は、後述の「よくある質問」で紹介します。
サブリース会社からの契約解除リスクがある
サブリース契約は、長期の契約期間が設定されていても、契約期間中にサブリース会社から解除される可能性があります。
国土交通省も、「30年一括借り上げ」とうたわれていても、契約書にサブリース会社から解約できる旨の規定がある場合は、契約期間中に解約される可能性があるとしています。
(参照:国土交通省「アパート等のサブリース契約を検討されている方は契約後のトラブルにご注意ください!」)
サブリース会社から契約を解除されると、それまで任せていた入居者対応や賃貸管理について、別の管理会社への切り替えなどを検討しなければなりません。サブリース会社が倒産した場合も、それまでと同じ条件で管理を続けられなくなる可能性があります。
契約先を選ぶ際は、次の点を確認しておきましょう。
- サブリース会社から解約できる条件と予告期間
- 契約終了時に入居者との賃貸借契約をどう引き継ぐか
- 契約期間と更新の条件
サブリース解除時は、条件や契約終了後に管理をどのように引き継ぐのかまで確認しておくと、万一の際も落ち着いて対応できます。
アパート経営で起こりやすい失敗と、その注意点については次の記事を参考にしてください。
サブリースと管理委託の収支を比較
サブリースと管理委託のどちらが収支面で有利になるかは、物件の入居率や保証賃料、免責期間などによって異なります。
この章では、8戸の一棟アパートを例に、サブリースと管理委託の収支を以下の3つの観点から比較します。
満室時と空室発生時の年間収入を比較する
満室に近い状態を維持できる物件では、管理委託のほうが年間収入を確保しやすくなります。一方、空室が増えると両者の差は縮まり、条件によってはサブリースの年間収入が上回ります。
管理委託では、入居者から受け取る家賃から管理委託料を差し引いた金額がオーナーの収入です。そのため、空室が増えるほど収入も減少します。これに対してサブリースでは、原則として実際の入居状況にかかわらず、契約で定めた保証賃料を受け取れます。
ここでは、8戸のアパートを以下の条件で比較してみましょう。
- 1戸あたりの家賃:月8万円
- 満室時の年間家賃収入:768万円
- 管理委託料:家賃収入の5%
- サブリースの保証賃料:満室想定家賃の90%
- 空室の条件:1戸が1年間空室になると想定
※ローン返済や固定資産税、修繕費などの費用は、この比較では除外
| 項目 | 管理委託 (満室) |
管理委託 (1戸空室) |
サブリース |
|---|---|---|---|
| 年間家賃収入 ・保証賃料 |
768万円 | 672万円 | 691.2万円 |
| 管理委託料 | 38.4万円 | 33.6万円 | ― |
| 管理委託料 控除後の年間収入 |
729.6万円 | 638.4万円 | 691.2万円 |
満室時は、管理委託の年間収入が729.6万円となり、サブリースの691.2万円を38.4万円上回ります。一方、1戸が1年間空室になると、管理委託の年間収入は638.4万円まで減少し、サブリースを52.8万円下回る計算です。
このように、両者の年間収入は空室の数によって逆転します。
サブリースと管理委託の収益性を比べる際は、満室時の数字だけで判断せず、物件の立地や周辺の賃貸需要から想定される空室率を反映して比較しましょう。
収支シミュレーションの精度を高めるためのポイントは、次の記事で解説しています。
保証率や想定家賃の見直し、免責期間を反映して比較する
サブリースの収支は、当初の保証賃料だけで判断せず、将来の賃料減額や免責期間を反映して確認する必要があります。
保証賃料とは、サブリース会社がオーナーに支払う賃料のことです。満室時の想定家賃に一定の割合(保証率)を掛けて設定されるのが一般的です。
そのため、保証率が変わらなくても、算定の基礎となる想定家賃が下がれば、オーナーが受け取る金額も減少します。
免責期間は、サブリース会社からオーナーへ保証賃料が支払われない期間を指し、物件の引き渡し直後や入居者の退去後の募集期間などに設定されます。
(参照:国土交通省「サブリース事業に係る適正な業務のためのガイドライン」)
前述の8戸のアパートで、1戸あたりの想定家賃8万円・保証率90%を当初の条件とし、保証率や想定家賃が下がった場合と、免責期間が発生した場合を比べてみましょう。
| 項目 | 当初 | 保証率85% へ低下 |
想定家賃 7.5万円・ 保証率90% |
想定家賃 7.5万円・ 保証率90% +2カ月免責 |
|---|---|---|---|---|
| 1戸あたり の想定家賃 |
8万円 | 8万円 | 7.5万円 | 7.5万円 |
| 満室想定家賃 | 768万円 | 768万円 | 720万円 | 720万円 |
| 保証率 | 90% | 85% | 90% | 90% |
| 年間保証賃料 | 691.2万円 | 652.8万円 | 648万円 | 540万円 |
| 当初との差 | ― | ▲38.4万円 | ▲43.2万円 | ▲151.2万円 |
保証率が90%から85%へ下がると、年間保証賃料は691.2万円から652.8万円となり、38.4万円減少します。保証率が90%のままでも、1戸あたりの想定家賃が8万円から7.5万円へ見直されると、年間保証賃料は648万円です。当初より43.2万円少なくなります。
さらに、想定家賃7.5万円・保証率90%の状態で、全戸分に2カ月間の免責期間が適用されたと仮定すると、年間保証賃料は540万円まで下がります。
保証率だけでなく、想定家賃の見直しや免責期間によっても保証賃料が減る点を押さえておきましょう。
運営費とローン返済後の手残りを比較する
管理委託とサブリースを比較する際は、運営費やローン返済額を差し引いた後にどの程度の資金が残るかを確認しましょう。年間収入が多くても、固定資産税や保険料、修繕費、ローン返済額を差し引くと、十分な手残りを確保できない場合があります。
ここでは、固定資産税や保険料、修繕費などの運営費を年間120万円、ローン返済額を年間480万円と仮定し、前述のケースごとに税引前の手残りを比較します。
| ケース | 年間収入 | 運営費 | ローン返済額 | 返済後の手残り(税引前) |
|---|---|---|---|---|
| 管理委託 ・満室 |
729.6万円 | 120万円 | 480万円 | 129.6万円 |
| 管理委託 ・1戸空室 |
638.4万円 | 120万円 | 480万円 | 38.4万円 |
| サブリース ・想定家賃 8万円 ・保証率90% |
691.2万円 | 120万円 | 480万円 | 91.2万円 |
| サブリース ・想定家賃 8万円 ・保証率85% |
652.8万円 | 120万円 | 480万円 | 52.8万円 |
| サブリース ・想定家賃 7.5万円 ・保証率90% |
648万円 | 120万円 | 480万円 | 48万円 |
| サブリース ・想定家賃 7.5万円 ・保証率90% +2カ月免責 |
540万円 | 120万円 | 480万円 | ▲60万円 |
上記の条件では、満室を維持できれば管理委託の手残りが129.6万円と最も多くなります。ただし、1戸が1年間空室になると管理委託の手残りは38.4万円まで減り、当初条件のサブリース(91.2万円)を下回る結果です。
サブリースも、契約当初は一定の手残りを確保できます。しかし、保証率や想定家賃の見直しによって年間収入が減ると、手残りは50万円前後まで縮小します。想定家賃7.5万円・保証率90%で2カ月の免責期間が生じたケースでは、年間収入だけで運営費とローン返済額を賄えず、手残りは▲60万円となる計算です。
このように、サブリースを利用しても、ローン返済後の手残りが安定するとは限りません。空室や保証賃料の見直し、免責期間を反映し、ローン返済後に資金が残るかまで確認したうえで管理方法を選びましょう。なお、実際の収支は、原状回復費や入居者募集の広告費などをどちらが負担するかによっても変わります。
ファミリーアセットコンサルティングは、40行以上の金融機関と取引があり、投資相談件数は年間2,000件以上にのぼります。サブリースを利用した場合と管理委託の場合で、ローン返済後の手残りがどう変わるのかを確認したい方は、無料投資相談をご利用ください。物件の収支や資金計画について、ぜひお気軽にご相談ください。
サブリース契約前に確認するポイント
サブリースをめぐっては、保証賃料の減額や契約解除などについて十分な説明を受けないまま契約し、オーナーとサブリース会社との間でトラブルになるケースが問題となってきました。こうしたトラブルを防止するため、2020年に「賃貸住宅の管理業務等の適正化に関する法律」が施行され、サブリース事業者に対する規制が設けられています。
サブリースに関する主な規制は、次の通りです。
- 誇大広告の禁止
- 不当な勧誘行為の禁止
- 特定賃貸借契約を締結する前の重要事項説明
(参照:国土交通省「報道発表資料:サブリース事業適正化ガイドラインの策定」)
サブリースでは、保証賃料の金額だけでなく、賃料の見直しや免責期間、修繕費の負担、解約条件などによって将来の収支が変わる可能性があります。
そのため、契約前に重要事項説明を受け、契約書の内容を十分に確認することが重要です。
契約締結前に確認しておきたい主なポイントは、次の通りです。
- 保証賃料:保証賃料の金額や算定方法が、周辺の家賃相場や入居状況に照らして妥当か確認する
- 賃料の見直し条件:賃料を見直す時期や条件、減額される場合の取り扱いを確認する
- 免責期間:保証賃料が支払われない期間があるか、どのような場合に適用されるかを確認する
- 修繕費・原状回復費:修繕や原状回復にかかる費用をオーナーとサブリース会社のどちらが負担するか確認する
- 解約条件:中途解約の条件や解約予告期間、違約金の有無、サブリース会社から解除される条件を確認する
契約を結ぶ際は上記の内容を踏まえ、信頼できるサブリース会社を選びましょう。
サブリース会社の規模や実績、オーナー側に寄り添った対応をしてくれるかなどで見極める必要があります。ときには複数のサブリース会社を比較して検討するのもひとつの手段です。
契約内容について第三者の意見を聞きたい方は、不動産投資の主な相談先をまとめた次の記事も参考にしてください。
サブリースが向いている人・向いていない人
サブリースは、収益性の最大化よりも、空室による収入の変動を抑えたい人に向いています。実際の入居状況にかかわらず契約にもとづく保証賃料を受け取れるため、毎月の収入の安定性を重視する人にとっては有力な選択肢です。
一方、入居率を高く維持できる物件を所有している人や、家賃設定や募集条件などの運営方針を自分で決めたい人は、管理委託のほうが収益性や自由度を確保しやすい場合があります。保証賃料の見直しや解約条件などによる制約を避けたい人にも、サブリースは向いていません。
本業が忙しく物件の管理に時間を割けない方でも、管理委託を選べば入居者対応などの業務は管理会社に任せられます。管理の手間を減らしたいからといって、サブリースを選ぶ必要はありません。
サブリースを前提とせず、入居が安定している物件を選ぶのも一つの方法です。満室稼働中の物件を見ると、どのような価格帯や利回りで出ているかを確認できます。
サブリースが適しているかは、物件の入居率や管理委託との収支の差、保証賃料の見直し条件、解約条件を踏まえた判断が必要です。
物件の利回りをどのように判断すればよいかは、次の記事で解説しています。
不動産投資のサブリースに関するよくある質問
ここでは、不動産投資のサブリースに関するよくある質問として、以下の3つに回答します。
サブリース契約は途中で解約できますか?
サブリースのマスターリース契約は途中で終了できる場合がありますが、オーナーの希望だけで自由に解約できるとは限りません。
解約や契約終了の条件は、契約の形態によって次のように異なります。
| 項目 | 普通建物 賃貸借契約 |
定期建物 賃貸借契約 |
|---|---|---|
| 契約期間中のオーナーからの解約 | 借地借家法第28条の正当事由が必要 | 原則としてできない |
| 契約期間の満了時 | オーナーから更新を拒絶するには正当事由が必要 | 原則として更新されずに契約が終了する |
(参照:国土交通省「サブリース事業に係る適正な業務のためのガイドライン」)
前述の通り、普通建物賃貸借契約ではオーナーから契約を終わらせるために正当事由が必要です。一方、定期建物賃貸借契約であれば、契約期間の満了をもって契約を終えられます。ただし、期間の途中でオーナーから自由に解約できるわけではない点に気をつけましょう。
なお、いずれの形態でも、オーナーとサブリース会社の双方が合意すれば、合意解除によって契約を終了できる場合があります。契約形態や解約の条件は、契約前の重要事項説明の段階で確認しておくと安心です。
サブリース付きの物件でも売却できますか?
サブリース付きの物件でも売却できます。
売却の方法は、主に「サブリースを解約してから売却する方法」と「契約を付けたまま売却する方法」の2つです。
| 売却方法 | 主なメリット | 主な注意点 |
|---|---|---|
| サブリースを解約 してから売却する |
入居者が支払う 賃料をもとに 収益性を評価 してもらえる |
解約の手続きや 違約金が発生する 場合がある |
| 契約を付けた まま売却する |
解約の手続きや 違約金を避けられる |
買主が契約を 引き継ぐため、 保証賃料をもとに 評価される |
サブリースを解約してから売却する場合は、保証賃料ではなく入居者からの賃料をもとに収益性を評価できます。そのため、契約を付けたまま売却する場合より、売却価格が高くなる可能性があります。
一方、契約を付けたまま売却する場合は、買主がサブリース契約を引き継がなければなりません。保証賃料が周辺の家賃相場より低い場合は、買主から見た収益性も低くなり、売却価格や買主の見つかりやすさに影響しかねません。
売却を検討する際は、サブリースの解約条件や違約金、保証賃料を確認し、契約を解約する場合と引き継ぐ場合の売却条件を比べてみましょう。
ファミリーアセットコンサルティングは、年間400件を超える取引実績をもとに、アパートやマンションの売却に関するご相談を受け付けています。サブリース付きの物件の売却方法に迷っている方も、無料の売却相談を承っています 。ぜひお気軽にご相談ください。
サブリース契約なら確定申告は不要になりますか?
サブリース契約を結んでも、確定申告が不要になるわけではありません。
サブリース会社から受け取る賃料は不動産所得の収入にあたり、収入から必要経費を差し引いて所得を計算します。
- 総収入金額:サブリース会社から受け取る賃料など
- 必要経費:固定資産税、損害保険料、減価償却費、修繕費など
- 不動産所得の金額:総収入金額 − 必要経費
(参照:国税庁「No.1370 不動産収入を受け取ったとき(不動産所得)」)
固定資産税や損害保険料、減価償却費、修繕費などは、サブリース契約であっても必要経費として計上できます。サブリースでは入居者ごとの家賃管理などの手間を減らせるものの、収入や経費の記帳、確定申告が必要かどうかの判断はオーナー自身でしなければなりません。
給与所得者のうち、給与の年間収入金額が2,000万円を超える人は、原則として確定申告が必要です。給与を1か所から受けている人でも、給与所得と退職所得以外の所得の合計額が20万円を超える場合は確定申告が必要です。
(参照:国税庁「No.1900 給与所得者で確定申告が必要な人」)
不動産所得の確定申告の流れや必要書類については、次の記事で詳しく解説しています。
まとめ
サブリースは、サブリース会社が物件を借り上げて入居者に転貸する仕組みです。空室の有無にかかわらず保証賃料を受け取れるため、物件管理の負担を抑えながら家賃収入を得やすくなります。
一方で、保証賃料の減額や免責期間、中途解約の制限、修繕費の負担など、契約後に収支へ影響する要素もあります。
サブリースを検討する際は、「管理を任せられるから」「家賃保証があるから」という理由だけで判断せず、管理委託を利用した場合も含めて、物件ごとの収支や将来の運用方法を比較することが大切です。
ファミリーアセットコンサルティングでは、東京圏・関西圏を中心とした収益物件を取り扱い、お客様の目的に合わせた不動産投資をサポートしています。無料会員登録をすると、新着物件の情報をメルマガで受け取れるほか、限定物件の優先紹介やコンサルタントによるサポートを受けられます。
「サブリースと管理委託のどちらが自分に合うのか知りたい」「実際の収益物件を比較しながら検討したい」という方は、まずは無料会員登録をご利用ください。
監修者プロフィール