アパート経営の年収は?手取り1,000万〜2,000万に必要な戸数と投資額を解説
アパート経営に取り組むと「どれくらいの年収を得られるのか」「手取り1,000万円を目指すには、どの程度の物件が必要なのか」と気になる方もいるでしょう。
アパート経営で使われる「年収」という言葉は、経費を差し引く前の家賃収入・不動産所得・ローン返済後のキャッシュフローなど、人によって指す内容が異なります。年間家賃収入が1,000万円あっても、管理費や修繕費、ローン返済、税金を差し引くと、実際の手残りは大きく減る可能性があります。そのため、アパート経営の収益性を判断するときは、家賃収入の大きさだけでなく、税引後にいくら残るのかを確認することが重要です。
本記事では、アパート経営で手取り1,000万〜2,000万円を得るために必要な投資規模について、シミュレーションを交えて解説します。この記事を読むと、家賃収入と実際の手取りの違いが理解できます。さらに、目標とする手取りから必要な戸数・投資額・自己資金を逆算するための考え方が身につきます。
ファミリーアセットコンサルティングでは、アパート経営の専門コンサルタントが、投資目的に合った物件選びから融資、購入後の運用までさまざまなご提案が可能です。ご自身に合った資金計画や投資方針を明確にしたい方は、無料投資相談をご利用ください。
目次
アパート経営の年収はいくら?
アパート経営者の年収の目安として、国税庁「申告所得税標本調査」令和6年分(2024年分)のデータが参考になります。この調査によると、不動産所得者1人当たりの平均所得金額は約666万円です。ただし、この金額は不動産所得だけではなく、給与などほかの所得も含む合計所得金額の平均値である点に注意が必要です。
直近3年間のデータを確認すると、不動産所得者の平均所得金額は増加傾向にあります。
| 年分 | 不動産所得者の 平均所得金額 |
|---|---|
| 令和4年分 | 542.5万円 |
| 令和5年分 | 547.1万円 |
| 令和6年分 | 665.6万円 |
(参照:国税庁「令和6年分 申告所得税標本調査結果 概要」)
なお、この調査は申告納税額がある人を対象としており、すべての不動産オーナーを含むものではありません。令和6年分の平均所得666万円は、小規模オーナーから複数棟を保有する大規模オーナーまでを含む数値です。
アパート経営の実際の収益性は、物件の規模や融資条件、入居率、修繕状況によって大きく変わります。平均所得はあくまで参考値として捉え、ご自身の投資計画に基づいた収支シミュレーションをしましょう。
アパート経営の仕組みについての詳細は、こちらの記事をお読みください。
アパート経営の「年収」が意味する4つの金額
アパート経営の年収を正しく把握するには、以下の4つの金額を区別することが重要です。それぞれ差し引く費用が異なるため、意味と計算方法を理解したうえで収益性を判断する必要があります。
ここでは、4つの金額について順を追って解説します。
年間家賃収入(経費を差し引く前の売上)
年間家賃収入とは、入居者から1年間に受け取る家賃の合計であり、管理費や修繕費、ローン返済などを差し引く前の売上にあたります。家賃収入が多くても、物件の運営費やローン返済額が大きければ、オーナーの手元に十分な現金が残るとは限りません。
満室時の年間家賃収入は「1戸当たりの月額家賃×戸数×12カ月」で計算できます。たとえば、月額家賃7万円の部屋が10戸ある場合、満室時の年間家賃収入は以下の通りです。
| 【計算式】 月額家賃7万円 × 10戸 × 12カ月 = 840万円 |
年間家賃収入は物件の売上規模を把握するための数字です。収益性を判断するときは空室や家賃滞納による減収、各種支出なども考慮し、 不動産所得やキャッシュフローから実際の手残りを把握することが重要です。
不動産所得(税金を計算するための所得)
不動産所得とは、不動産の貸付けによって得た総収入金額から、必要経費を差し引いて計算する税務上の所得です。所得税や住民税は家賃収入そのものに課されるのではなく、不動産所得を給与所得などほかの所得と合算し、所得控除などを反映した課税所得をもとに計算されます。
不動産所得の総収入金額には、家賃のほか、更新料・共益費・返還を要しない敷金・保証金なども含まれます。必要経費の主な項目は、固定資産税・損害保険料・修繕費・減価償却費など、不動産収入を得るために直接必要な費用です。
| 【計算式】 総収入金額 - 必要経費 = 不動産所得 |
たとえば、年間の総収入金額が800万円、必要経費が350万円の場合、不動産所得は450万円です。(参照:国税庁「No.1370 不動産収入を受け取ったとき(不動産所得)」)
なお、ローンの元金返済は必要経費にならず、減価償却費は現金の支出を伴わないため、不動産所得と実際の手残りは一致しない点を押さえておく必要があります。
税引前キャッシュフロー(ローン返済後の手残り)
税引前キャッシュフローとは、年間家賃収入から物件の運営費とローン返済額を差し引いた、所得税・住民税を支払う前の手残りです。不動産所得が税務上の利益を示すのに対し、税引前キャッシュフローは実際に口座へ残る現金を把握するための金額になります。ローン返済額には、必要経費になる利息だけでなく、必要経費にならない元金返済も含めて計算します。
| 【計算式】 実効家賃収入(空室考慮後)- 年間運営費 - 年間ローン返済額 = 税引前キャッシュフロー |
たとえば、実効家賃収入760万円、年間運営費152万円、年間ローン返済額379万円の場合、税引前キャッシュフローは229万円となります。税引前キャッシュフローを確認することで、ローン返済後も手元資金を確保できる物件か、空室や修繕に対応できる余裕があるかを判断しやすくなります。
税引後キャッシュフロー(実質的な手取り年収)
税引後キャッシュフローとは、税引前キャッシュフローから、不動産所得によって生じる所得税等・住民税・個人事業税などを支払ったあとの手残りです。アパート経営で実際にどの程度の手取りを得られるか判断するには、家賃収入や不動産所得だけでなく、税引後キャッシュフローを確認することが重要です。
| 【計算式】 税引前キャッシュフロー - 所得税等・住民税 - 個人事業税(該当する場合) = 税引後キャッシュフロー |
税額は、給与所得などを含めた投資家本人の所得状況によっても変わります。また、税引後キャッシュフローは実質的な手取りに近い金額ですが、将来の大規模修繕や設備交換に備える資金を積み立てておく場合、自由に使える金額はさらに少なくなります。アパート経営の収益性を判断するときは、単年の税引後キャッシュフローだけでなく、修繕費の発生タイミングや減価償却終了後の税負担の増加まで含めて長期的に確認することが大切です。
アパート経営で得られる収入の内訳
アパート経営の主な収入源は家賃ですが、それ以外にも複数の収入項目があります。不動産所得の総収入金額には、毎月の家賃以外にも、賃貸経営に伴って受け取る金銭が含まれます。
アパート経営で得られる主な収入は以下の通りです。
- 家賃収入
- 礼金
- 更新料
- 駐車場・駐輪場の賃料
- 自動販売機の設置料
- インターネット利用料
- 返還を要しない敷金・保証金
このうち、家賃収入や駐車場代は毎月安定して受け取れる継続的な収入です。一方、礼金や更新料は入居者の動向によって変わるため、毎年確実に得られるとは限りません。収支計画を立てるときは、継続的な収入を中心に算定し、礼金・更新料などは保守的に見積もることが大切です。
また、アパートの設備や立地によっては、自動販売機の設置料や太陽光発電の売電収入が加わる場合もあります。これらは物件の条件に左右されるため、メインの収入として期待するよりも、補完的な収入として位置づけるのが現実的です。年間収支を見積もるときは、まず家賃と駐車場代などの安定収入から計算を始めましょう。
アパート経営の年収から差し引かれる支出
アパート経営の手取りを正確に把握するには、物件の運営費だけでなく、ローンの元金返済や税金、将来の修繕に備えて確保する資金も差し引いて考える必要があります。税務上の必要経費と、実際に口座から出ていく現金は一致しない点を理解しておくことが重要です。
たとえば、ローンの元金返済は現金支出ですが必要経費にはならず、減価償却費は必要経費に計上できる一方、実際には現金の支出を伴いません。アパート経営の手取りを把握するには、以下の支出を漏れなく確認することが大切です。
【物件の運営にかかる支出】
- 管理委託費
- 共用部分の清掃費・電気代・水道代
- 入居者募集時の仲介手数料・広告料
- 原状回復費
- 日常的な修繕費
- 外壁・屋根・防水などの大規模修繕費
- 給湯器・エアコンなどの設備交換費
- 火災保険料・地震保険料
【税金】
- 固定資産税
- 都市計画税
- 所得税
- 住民税
- 条件により個人事業税
【融資に関する支出】
- ローン利息
- ローン元金返済
- 融資手数料・保証料
【将来の支出に備えて確保する資金】
- 大規模修繕に備える積立金
- 設備交換に備える積立金
- 空室や突発的な修繕に対応する予備資金
ローン元金・所得税・住民税は税務上の必要経費にはなりませんが、実際の手残りを大きく減らす支出です。修繕費や設備交換費は、工事内容によっては一括で必要経費にできず、減価償却が必要になる場合もあります。支出を漏れなく把握し、税務上の利益と実際のキャッシュフローを分けて計算することが、正確な収益判断につながります。
土地活用でアパート経営を始める場合の年収・手取り
アパート経営を始める場合、すでに土地を所有しているか、土地から購入するかによって、必要な資金や借入額、手元に残る収益が大きく変わります。ここでは、次の2つのケースについて解説します。
所有地にアパートを建てる場合の収支
所有地にアパートを建てる場合、以下の費用がかかります。
| 発生する費用 | 主な費用項目 |
|---|---|
| 初期費用 | 建物の建築費 設計費 登記費用 融資手数料 |
| 運営費 | 固定資産税 都市計画税 管理委託費 損害保険料 修繕費 入居者募集費用 |
所有している土地にアパートを立てる場合、土地代が不要となるため、アパート経営にかかる諸費用や借入額を抑えやすく、年間のローン返済額も低くなりやすいです。
一方で、土地代が不要な場合でも建築費や運営費などの支出は発生するため、家賃収入とローン返済を含む支出のバランスを確認し、年間収支を見積もることが重要です。
なお、アパートの建築費は規模や工法・設備仕様によって大きく異なります。
そのため、複数社から見積もりを取り、建築費に対して見込まれる将来の家賃収入や稼働率を確認してから判断するのが望ましいです。
土地から購入する場合との違い
土地から購入してアパート経営を始める場合は、建築費に加えて土地の購入費・仲介手数料・登記費用・不動産取得税なども必要です。
一方で、アパート経営に適した立地を自由に選定できるメリットもあります。
| 比較項目 | 所有地利用 | 土地から購入 |
|---|---|---|
| アパート経営を 始める際の費用 | 〇 | △ |
| 立地の自由度 | △ | 〇 |
土地から購入する場合は土地代が必要になるため、所有地を活用する場合よりも必要な資金や借入額が大きくなりやすく、ローン返済の負担も増えやすいです。
逆に、賃貸需要や家賃相場などを調査したうえで立地が選べるため、土地の資産価値や将来の売却可能性も確認し、購入費を含めた収支と出口戦略を検討できます。
なお、検討しているエリアの物件を探すと、実際の価格帯や利回りを比較しやすくなります。
年収1,000万〜2,000万円を得るのに必要な投資規模
アパート経営における年収1,000万〜2,000万円は、家賃収入を指すのか、経費・ローン返済・税金を差し引いた手取りを指すのかによって、必要な投資規模が大きく異なります。ここでは、家賃収入1,000万〜2,000万円に必要な戸数と、手取り1,000万・2,000万円を得るために必要な投資規模を、想定モデルを使って解説します。
以下のシミュレーションは、次の前提条件に基づいています。
| 項目 | 前提条件 |
|---|---|
| 物件価格 | 1億円 |
| 戸数 | 10戸 |
| 表面利回り | 8.0% |
| 満室時の 年間家賃収入 | 800万円 |
| 想定入居率 | 95% |
| 実効家賃収入 | 760万円 |
| 運営費 (管理委託費・修繕・ 固都税・保険含む) | 実効家賃収入の20% (152万円) |
| NOI (純営業収益) | 608万円 |
| 借入額 | 8,000万円 (物件価格の80%) |
| 頭金 | 2,000万円 (物件価格の20%) |
| 金利 | 2.5% |
| 返済期間 | 30年 (元利均等返済) |
| 年間ローン返済額 | 約379万円 |
| 税引前キャッシュフロー | 約229万円 |
| 税引後キャッシュフロー | 年間150万〜200万円 |
家賃収入1,000万〜2,000万円に必要な戸数
家賃収入1,000万円を得るために必要な戸数は、1戸当たりの家賃によって異なります。1戸当たりの平均家賃を月7万円、入居率を95%とした場合、1戸当たりの年間家賃収入は約79万8,000円となります。
| 【計算式】 月額家賃7万円 × 12カ月 × 入居率95% = 79万8,000円 |
この条件では、家賃収入1,000万円を得るには約13戸、2,000万円を得るには約26戸が必要です。
| 目標家賃収入 | 計算式 | 必要戸数の目安 |
|---|---|---|
| 1,000万円 | 1,000万円 ÷ 79万8,000円 | 約12.5戸 |
| 2,000万円 | 2,000万円 ÷ 79万8,000円 | 約25.1戸 |
1棟8〜10戸のアパートの場合、1,000万円の家賃収入なら2棟程度、2,000万円の家賃収入なら3〜4棟程度が必要な計算になります。ただし、ここで示した家賃収入は管理費・修繕費・ローン返済・税金などを差し引く前の金額であり、オーナーの手取りとは異なります。手取りベースで目標を設定するには、次項のシミュレーションを参照してください。
手取り1,000万円に必要な投資規模
今回の想定モデルでは、1棟当たりの税引後キャッシュフローを年間150万〜200万円と仮定しています。税引後の手取り1,000万円を得るには、同程度の収益性を持つアパートが5〜7棟程度必要です。
| 1棟当たりの 税引後CF | 計算式 | 必要棟数 |
|---|---|---|
| 200万円 | 1,000万円 ÷ 200万円 | 5棟 |
| 150万円 | 1,000万円 ÷ 150万円 | 約6.7棟 |
1棟1億円・8〜10戸のアパートを想定すると、手取り1,000万円に必要な規模の目安は、以下の通りです。
| 項目 | 目安 |
|---|---|
| 必要棟数 | 5〜7棟 |
| 必要戸数 | 約40〜70戸 |
| 総投資額 | 約5億〜7億円 |
| 頭金 | 約1億〜1億4,000万円 |
| 購入諸費用 運転資金 | 別途必要 |
頭金は物件価格の20%を自己資金で支払うと仮定した金額です。実際には、登記費用・不動産取得税・融資手数料などの購入諸費用に加え、空室や突発的な修繕に対応するための運転資金も別途必要になります。また、すべての物件で年間150万〜200万円の税引後キャッシュフローを確保できるとは限らない点に留意が必要です。空室率・金利・修繕費・税率によっては必要棟数が増える可能性もあります。
手取り1,000万円を目指す場合は、初めから5〜7棟をまとめて購入するのではなく、1棟目の入居率を安定させ、返済実績を積み上げ、自己資金と金融機関からの信用を積み上げながら規模を拡大していく方法が現実的です。
手取り2,000万円と複数棟への拡大モデル
今回のシミュレーションの前提条件では、税引後の手取り2,000万円を得るために10〜14棟程度が必要です。1棟当たりの税引後キャッシュフローを150万〜200万円と仮定し、目標額から必要棟数を逆算します。
| 1棟当たりの 税引後CF | 計算式 | 必要棟数 |
|---|---|---|
| 200万円 | 2,000万円 ÷ 200万円 | 10棟 |
| 150万円 | 2,000万円 ÷ 150万円 | 約13.3棟 |
1棟1億円・8〜10戸のアパートを想定すると、手取り2,000万円に必要な規模の目安は以下の通りです。
| 項目 | 目安 |
|---|---|
| 必要棟数 | 10〜14棟 |
| 必要戸数 | 約80〜140戸 |
| 総投資額 | 約10億〜14億円 |
| 頭金 | 約2億〜2億8,000万円 |
| 購入諸費用 運転資金 | 別途必要 |
棟数を増やすほど借入残高や修繕費が増え、管理業務も複雑になります。単純計算上は10〜14棟が必要ですが、すべての物件を同じ融資条件や収益性で取得できるとは限りません。借入残高が増えると金融機関の審査条件も変わり、実際の投資規模が想定を上回る可能性があります。セミリタイアを検討する場合は、単年の手取りだけで判断せず、複数年にわたる税引後キャッシュフローで安定した生活を維持できるか確認することが重要です。
ファミリーアセットコンサルティングは、会員数約4万人・投資相談件数年間2,000件以上の実績があり、40行以上の金融機関との取引実績を活かした融資サポートが可能です。手取りから逆算した投資計画を立てたい方は、無料投資相談をご利用ください。
アパート経営で年収を増やす方法
アパート経営で年収を増やすには、収入を最大化しながら支出を適切に管理することが欠かせません。長期的に手取りを安定・増加させる方法を、以下の3点に分けて解説します。
賃貸需要が見込める立地と物件を選ぶ
家賃収入を安定させるには、将来にわたって賃貸需要が見込める立地と物件を選ぶことが重要です。
空室期間が長くなるほど家賃収入が減少し、ローン返済や固定資産税・管理費などの固定支出が重くのしかかります。
投資エリアを調査する際は、市区町村全体の人口だけでなく、次の指標を確認することが大切です。
- 年齢別人口と世帯数の推移
- 転入・転出の状況(社会増減)
- 最寄り駅の乗降客数
- 周辺の企業・大学・病院など、賃貸需要の源泉となる施設・組織
競合物件についても、募集戸数・家賃相場・間取り・設備・募集期間などを調べ、入居者を確保できるか判断する必要があります。人口・世帯数・人口移動に関する情報は、総務省統計局が公表する統計から確認できます。表面利回りの高さだけで選ばず、退去後も次の入居者を確保しやすい立地や、地域の入居者のニーズに合った間取りを重視することが、長期的な収益の安定には不可欠です。
融資条件を比較してローン返済額を抑える
ローンの返済額を抑えるには、複数の金融機関へ相談して融資条件を比較することが大切です。
たとえば、金融機関ごとに以下のような特徴が見られます。
- 都市銀行:融資対象となるエリアが広い一方、審査基準がやや厳しい
- 地方銀行:営業エリア内の物件や借入希望者との取引状況などを重視
- 信用金庫:地域密着型で、融資対象となるエリアが限定的
- ノンバンク:審査が柔軟な一方で、金利は高めに設定されやすい
ただし、金利が低くても融資期間が短かったり、自己資金を多く求められたりすると、手元資金や毎月のキャッシュフローに影響します。
金融機関を比較するときは、金利の低さだけでなく、購入後の手元資金や年間キャッシュフロー、繰上返済条件まで含めて総合的に判断することが重要です。自分で金融機関へ相談するほか、不動産会社を通じて提携金融機関の融資条件を確認する方法も検討しましょう。
適切なメンテナンスで入居者満足を高める
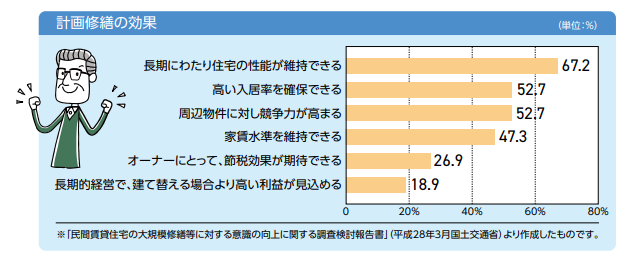
計画的なメンテナンスは、入居者満足を高めるだけでなく、入居率と家賃水準を維持して年収を安定させるために欠かせない取り組みです。修繕を先送りすると、建物や設備の魅力が低下し、空室の長期化や家賃の値下げにつながります。
(出典元:国土交通省「民間賃貸住宅の計画修繕ガイドブック」)
国土交通省の「民間賃貸住宅の計画修繕ガイドブック」では、「住宅性能の維持が高い入居率や家賃水準の確保につながり、次の修繕のための資金も確保できる」と説明しています。
支出を減らすために修繕を先送りするのではなく、費用対効果の高い工事から計画的に実施することが長期的な収益向上につながります。
給湯器・換気扇などの設備は10〜15年、外壁や屋根の塗装・防水は15〜20年を目安に、あらかじめ修繕積立を確保しておきましょう。
アパート経営で儲けを出すための注意点について詳しく知りたい方は、こちらの記事もご覧ください。
アパート経営の年収に関するよくある質問
アパート経営の年収について、不動産投資初心者の方からよくいただく質問に回答します。
アパート1棟で税引後のキャッシュフロー1,000万円を得られますか?
一般的な小規模のアパート1棟では、税引後の手取り1,000万円を得ることは難しいです。
物件価格を1億円と仮定すると、1棟当たりの税引後キャッシュフローは年間150万〜200万円程度にとどまります。
アパート経営で手取り1,000万円を目標にするなら、複数棟経営を視野に入れて段階的に規模を拡大していく必要があります。
アパート経営は何年で自己資金が回収できますか?
アパート経営の投資回収期間は、投資条件や運用状況によって異なりますが、10年程度が一つの目安として考えられています。
ただし、物件価格・築年数・融資条件・入居率・修繕計画などによって実際の回収期間は変わるため、一律に「何年なら安全」と判断できるものではありません。
投下した自己資金を何年で回収できるかまで見通した収支を計算しましょう。
会社員でもアパート経営はできますか?
会社員でもアパート経営は可能です。
入居者対応や家賃回収・建物管理などを管理会社へ委託すれば、本業を続けながら経営しやすくなります。
ただし、勤務先によって副業に関するルールが異なるため、アパート経営が届出や許可の対象になるかを就業規則で事前に確認してください。
住民税を普通徴収にすれば勤務先にアパート経営を知られませんか?
不動産所得にかかる住民税を普通徴収にすると、住民税額から勤務先にアパート経営を知られる可能性を抑えられますが、完全に防げるわけではありません。
確定申告で「自分で納付」を選択すると、給与以外の所得にかかる住民税を、給与から特別徴収される住民税とは分けて納付できます。
会社員がアパート経営で不動産所得を得た場合は、確定申告書第二表やe-Taxの「住民税の徴収方法」で「自分で納付」を選択することで、不動産所得分の住民税を普通徴収にできます。
ただし、不動産所得が赤字の場合などは「自分で納付」を選択しても普通徴収にならず、給与から特別徴収される場合があります。住民税の取り扱いは市区町村によっても異なるため、申告前に居住地の自治体へ確認しておきましょう。
まとめ
アパート経営の年収は、家賃収入の大きさではなく、ローン返済と税金を差し引いた後の手残り(税引後キャッシュフロー)で判断することが重要です。「年間家賃収入」「不動産所得」「税引前キャッシュフロー」「税引後キャッシュフロー」はそれぞれ異なる金額であり、家賃収入が多くても手取りが思ったより少ないケースは少なくありません。
アパート経営で手取り1,000万〜2,000万円を得るには、複数棟の保有と数億円以上の投資が必要になります。目標年収を決めたら、1棟ごとの税引後キャッシュフローを算出し、必要戸数・借入額・自己資金・修繕予備費を逆算して計画を立てることが大切です。一度に大規模な投資をするのではなく、1棟目の稼働実績を積みながら段階的に拡大していく方法が現実的な進め方といえます。
ファミリーアセットコンサルティングでは、年間500棟を超えるアパート・マンションの取引実績と40行以上の金融機関との連携を活かし、目標とするキャッシュフローから逆算した投資計画をご提案しています。「自分はいくらの物件を購入できるのか」「目標とする手取りを得るには、どの程度の投資規模が必要なのか」を具体的に知りたい方は、ぜひ無料投資相談をご利用ください。
監修者・編集者