アパートローンの借り換えは得か損か?費用・金利・返済額をシミュレーション
アパートローンの借り換えを検討しているものの、手数料などの諸費用を含めると得なのか損なのか、判断に迷っている方もいるでしょう。
借り換えの損得は、金利だけでなく、返済期間や諸費用まで含めて検討しなければなりません。特に築年数が進んだアパートでは、借り換え後の返済期間が短くなり、金利が下がっても毎月の返済額が増える場合があります。
本記事では、借り換えで損をするケースや審査で重視される物件評価のポイント、金融機関ごとの金利相場、諸費用の回収年数や返済額のシミュレーションについて解説します。この記事を読むことで、他行への借り換えを検討する際のポイントを理解し、自分のアパートに合ったローンの見直し方法を選べるようになります。
アパートローンの借り換えに対応している金融機関は限られており、希望する条件で借り換えられるとは限りません。現在のローン契約や物件の状況を確認したうえで、借り換えが可能かどうかも含めて慎重に検討する必要があります。
ファミリーアセットコンサルティングでは、無料会員登録をすると、会員限定の物件情報や不動産投資に役立つ資料をご覧いただけます。アパート経営の収支改善や今後の資産形成を検討している方は、ぜひ無料会員登録をご活用ください。

目次
アパートローンの借り換えで損をする2つのケース
アパートローンを借り換えて金利が下がっても、毎月の返済額や総返済額が必ず減るとは限りません。借り換え先の条件によっては、かえって返済負担が重くなることもあります。
アパートローンの借り換えで損をする代表的なケースについて、以下の2つに分けて解説します。
返済期間が短くなり、毎月の返済額が増えた
築年数が進んだアパートは、借り換えによって返済期間が短くなり、金利が下がっても毎月の返済額が増えることがあります。
アパートローンの最長返済期間は金融機関ごとに異なり、借り換え先の融資基準によっては、現在のローンの残存期間より短い期間を提示されます。たとえば、現在のローンの残存期間が15年あっても、借り換え先が認める返済期間が10年であれば、同じ残高を5年早く返し終える計算です。元金を返すペースが速まるため、金利が下がっても毎月の返済額は増えてしまいます。
借り換えで確認したい項目は、次の3点です。
- 借り換え前後の適用金利
- 借り換え前後の返済期間
- 借り換え前後の毎月の返済額
金利が下がることだけを理由に申し込むと、毎月の手残りが減り、修繕費や空室への備えが手薄になりかねません。借り換え先から条件の提示を受けたら、金利と返済期間をセットで確認し、毎月の返済額が今より増えないかを試算しておきましょう。
諸費用が返済額の減少分を上回った
借り換えによって返済額が減っても、返済額の減少分の累計額が違約金や手数料などの諸費用を下回れば、結果として損をします。アパートローンの借り換えで発生する費用は、次の通りです。
- 現在のローンを一括返済する際の手数料・違約金
- 借り換え先の融資事務手数料
- 抵当権の設定・抹消にかかる登記費用
- ローン契約書にかかる印紙税
これらの諸費用は、借入額によっては合計で数百万円になることもあります。
特に注意したいのは、残りの返済期間が短い場合や、金利差が小さい場合です。毎月の返済額の減少幅が小さいと、ローンを完済するまでに諸費用を回収できないことがあります。借り換えを判断する際は、毎月の返済額だけでなく、諸費用を含めた総支出と、諸費用を何年で回収できるかまで比較しましょう。具体的な金額の目安は、後述の「アパートローンの借り換えシミュレーション」で紹介します。
不動産投資ローンの借り換えの仕組みやメリットなど、基礎知識を知りたい方は、次の記事もお読みください。
借り換え審査に影響する物件評価のポイント
アパートローンの借り換えでは、借り手の年収や返済実績だけでなく、物件の担保価値や収益性も審査されます。特に築年数や建物の構造、入居状況は、借り換え時に提示される返済期間や借入可能額を左右します。
借り換え審査で確認される物件評価のポイントは、以下の3つです。
構造や築年数が返済期間に影響する
アパートローンの返済期間は、建物の構造や築年数、物件の状態、金融機関ごとの融資基準などをもとに設定されます。
その際の目安として使われることがあるのが、建物の法定耐用年数です。住宅用建物の法定耐用年数は、構造ごとに次のように定められています。
| 構造(住宅用) | 法定耐用年数 |
| 木造 | 22年 |
| 鉄骨造(骨格材の肉厚3mm以下) | 19年 |
| 鉄骨造(骨格材の肉厚3mm超4mm以下) | 27年 |
| 鉄骨造(骨格材の肉厚4mm超) | 34年 |
| 鉄筋コンクリート造 | 47年 |
法定耐用年数は、税務上の減価償却費を計算するための年数です。借り換え後の返済期間が、法定耐用年数の残りと一致するわけではありません。
ただし、「法定耐用年数から築年数を差し引いた残りの年数」を返済期間の目安にしている金融機関もあります。この基準をそのまま適用した場合、築20年の木造アパートの返済期間は2年となり、長期の借り入れは難しくなります。
一方で、建物の状態や収益性を個別に評価し、法定耐用年数を超える返済期間を認める金融機関もあります。
築年数が進んだアパートを所有している場合は、複数の金融機関に返済期間の考え方を確認し、現在の残存期間と比べてどの程度の返済期間を確保できるかを把握しておきましょう。
担保価値は積算評価や収益評価などで判断される
アパートローンの借り換え審査では、積算評価や収益評価などを用いて物件の担保価値を確認します。
どちらの評価方法を重視するかは金融機関によって異なるため、両方の観点から物件の状況を整理しておきましょう。
- 積算評価:土地の路線価や建物の再調達価格などをもとに、土地・建物の資産価値を評価する
- 収益評価:家賃収入や経費から物件の収益力を算出し、その収益性をもとに評価する
積算評価では、築年数が進むほど建物の評価額が下がり、土地の評価額が担保価値の中心になります。一方、収益評価で確認されるのは、満室を想定した家賃収入だけではありません。直近の入居状況やレントロール(部屋ごとの賃料・契約状況の一覧)などの実績も見られます。
空室が続いている場合や、周辺相場より高い賃料を前提に収支を見積もっている場合は、収益評価が低くなり、借入可能額が現在のローン残高を下回ることもあります。借入可能額が残高に届かなければ、差額を自己資金で補わない限り借り換えは成立しません。
借り換えを検討する際は、土地・建物の資産価値だけでなく、現在の入居率や家賃収入も整理し、借り換え先の金融機関がどのような基準で物件を評価するかを確認しておきましょう。
修繕履歴・修繕計画も物件評価の判断材料になる
金融機関によっては、建物の修繕履歴や今後の修繕計画を、物件の評価に反映する場合があります。
外壁塗装や屋上防水、給排水設備の更新などを計画的に実施している物件は、建物の状態を維持しやすく、今後の収益性も見通しやすくなります。反対に、修繕の記録が残っていないと、金融機関は建物の状態を確認しにくく、将来の大規模な支出を懸念することがあります。
借り換えの相談前に整理しておきたい修繕関連の資料は、次の通りです。
- 過去の修繕工事の内容と実施時期がわかる記録
- 修繕工事の見積書・請求書
- 今後の修繕計画と概算費用
たとえば、外壁修繕の見積もりを取得済みであれば、修繕の時期と費用を示したうえで、借り換え後の返済計画を説明できます。これらの資料は、建物が適切に管理されていることを伝える際にも役立ちます。
また、将来必要となる修繕資金を見込むことは、借り換え後の資金計画を立てるうえでも重要です。
修繕費の目安や発生時期を詳しく知りたい方は、次の記事も参考にしてください。
アパートローンの借り換え先別の金利と特徴
アパートローンの借り換え先は、金利だけでなく、返済期間や審査の考え方、所有する物件との相性も踏まえて選びます。
金融機関によって金利相場や融資方針は異なり、それぞれの特徴は以下の通りです。
| 金融機関 金利相場 | 特徴 |
| 都市銀行 1.0~2.0% | 低金利だが審査は厳しい傾向 |
| 地方銀行・信用金庫 1.5~4.0% | 地域の物件を評価してもらいやすい |
| ネット銀行 2.0~3.0% | オンラインで手続きを進めやすい |
| ノンバンク 3.0~5.0% | 築古・地方物件にも対応しやすい |
| 農協(JA) 2.0%~ | 地域や商品によって条件が異なる |
都市銀行は金利が低い一方、年収や保有資産などの属性に加え、物件の担保価値も厳しく審査されます。築年数が進んだ木造アパートでは、希望する返済期間を確保しにくいことも珍しくありません。
地方銀行や信用金庫は、営業エリア内の物件や賃貸需要を理解したうえで評価してくれるケースがあります。所有するアパートが営業エリア内にあり、借り換えに対応している場合は、相談先の候補になってくれることが多いです。
ノンバンクは金利が高めですが、築古物件や地方の物件にも対応しやすく、返済期間を長めに設定できる場合があります。ただし、金利が上がって返済期間が延びると、総返済額は増えてしまいます。毎月の返済額が減るメリットと、総返済額が増えるデメリットを比較してください。
なお、金融機関ごとのアパートローン金利や特徴の詳細は、次の記事を参考にしてください。
アパートローンの借り換え審査で準備する書類
アパートローンの借り換えでは、本人の収入や返済状況だけでなく、物件の収益性や管理状況を確認するための書類も提出します。
主な必要書類は以下の通りです。
| 種類 | 主な書類 |
| 本人・収入 | ・本人確認書類 ・源泉徴収票 ・確定申告書 など |
| 現在の借入 | ・返済予定表 ・残高証明書など |
| 物件 | ・登記事項証明書 ・物件概要書など |
| 賃貸経営 | ・レントロール ・収支報告書 など |
| 建物管理 | ・修繕履歴 ・修繕計画など |
給与収入がある方は源泉徴収票、不動産所得がある方は確定申告書の提出を求められることが多く、直近2〜3年分を確認する金融機関もあります。
現在の返済予定表や残高証明書は、借り換え後の借入額や返済条件を検討するための資料です。返済実績を確認する資料については、金融機関の案内に従って準備しましょう。
賃貸経営に関する書類では、管理会社から毎月届く収支報告書と、部屋ごとの賃料や契約状況をまとめたレントロールが中心になります。必要書類は金融機関によって異なるため、相談する段階で一覧をもらい、不足がないか確認してください。
特に築年数が進んだ物件では、入居状況や修繕履歴など、現在の収益性や維持管理状況を示せる資料を整理しておくと、審査がスムーズに進みやすくなります。
融資や借入の基本をあらためて確認したい方は、次の記事もあわせてお読みください。
アパートローンの借り換えシミュレーション
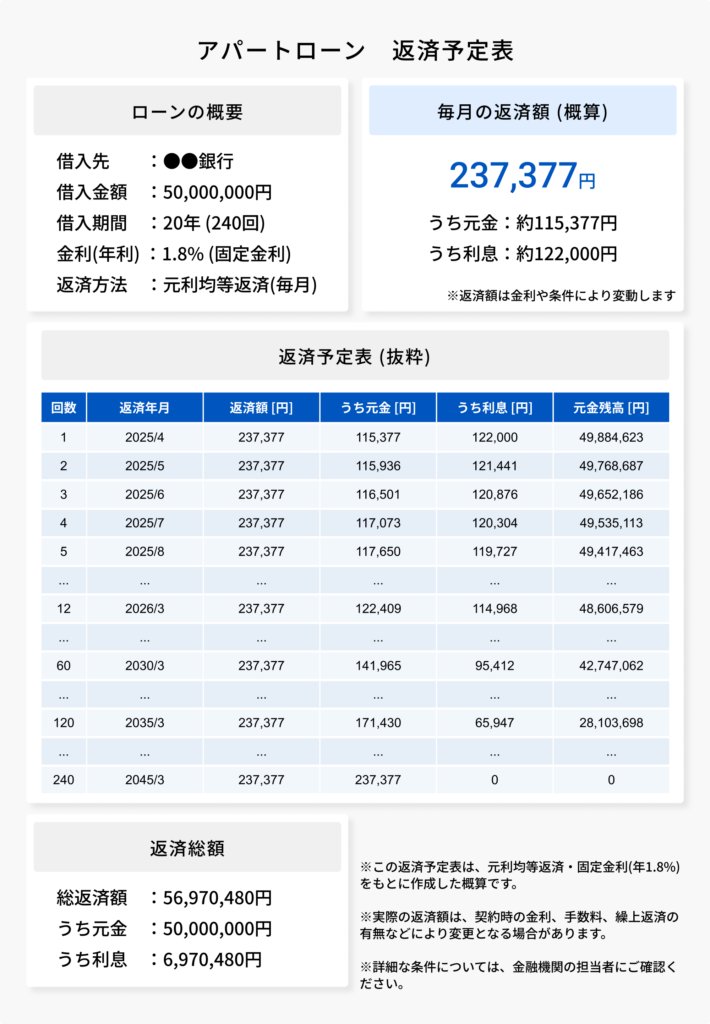
アパートローンの借り換えで得をするかどうかは、金利差だけでは判断できません。諸費用や返済期間の変化、税金まで含めて、借り換え前後の収支を比較します。
この章では、ローン残高7,000万円・残り返済期間22年・現在金利3.0%のアパートローンを例に、借り換えの効果を以下の5つに分けて試算します。
違約金・手数料を含めた諸費用
アパートローンの借り換えでは、事務手数料や登記費用、繰上返済違約金などが発生します。
返済額の減少分だけで判断せず、諸費用まで含めて試算しましょう。借り換え時に発生する費用は、次の3つに整理できます。
| 費用の種類 | 主な費用 |
| 借り換え先の 金融機関へ支払う費用 | ・融資事務手数料 ・保証料 ・ローン契約の印紙税 |
| 登記関連費用 | ・抵当権設定・抹消の登録免許税 ・司法書士報酬 |
| 現在の金融機関へ支払う費用 | ・繰上返済違約金 ・期限前弁済手数料 |
融資事務手数料や繰上返済違約金は、借入額や残高に応じて決まる場合が多く、残高が大きいほど高額になります。現在のローン契約書で違約金の条件を確認し、借り換え先にも諸費用の見積もりを依頼してください。
ローン残高7,000万円を次の条件で借り換えると仮定した場合、諸費用は約268万2,000円です。
| 費用項目 | 金額(試算の条件) |
| 融資事務手数料 | 154万円(借入額の2.2%) |
| 保証料 | 初期費用なし(金利上乗せ型) |
| 抵当権設定の登録免許税 | 28万円(借入額の0.4%) |
| 抵当権抹消の登録免許税 | 2,000円(土地・建物) |
| 司法書士報酬 | 10万円 |
| 印紙税 | 6万円 |
| 繰上返済違約金 | 70万円(ローン残高の1%) |
| 合計 | 約268万2,000円 |
抵当権設定の登録免許税は債権金額の0.4%、借入額が5,000万円超1億円以下の金銭消費貸借契約書にかかる印紙税は6万円です。融資事務手数料や違約金の割合は金融機関や契約内容によって異なるため、上記は試算の一例として参考にしてください。
このケースでは借り換え時に約268万円の諸費用がかかるため、金利が下がっても、返済額の減少によって何年で諸費用を回収できるかを確認する必要があります。
諸費用を回収するために必要な年数
借り換えで得をするかを判断するには、現在の返済予定表と、借り換え先から受け取る返済予定表(試算表)を並べて、毎月の返済額がいくら減るかを確認します。そのうえで、諸費用を何カ月で回収できるかを計算しましょう。
計算式
借り換えにかかる諸費用 ÷ 毎月の返済額の減少分 = 回収にかかる月数
回収にかかる月数を12で割れば、年数に換算できます。
前述のローン(残高7,000万円・残りの返済期間22年・金利3.0%)の毎月の返済額は約36万3,000円です。返済期間を変えずに、金利2.0%のローンに借り換えると、毎月の返済額は約32万8,000円となり、約3万4,600円減ります。この場合の回収期間は次の通りです。
計算例
約268万2,000円 ÷ 約3万4,600円 = 約78カ月(約6年6カ月)
借り換え後も6年6カ月以上保有し続ければ、諸費用を返済額の減少分で回収できる計算です。一方、回収前に売却する予定がある場合は、借り換えのメリットを十分に得られません。
なお、現在の銀行で金利の見直しに応じてもらえれば、抵当権の設定し直しや現在のローンを一括返済する際の違約金が発生しないため、借り換えより諸費用を抑えられることがあります。金利の下げ幅が借り換えより小さくても、諸費用が少なければ、結果的に手元に残る金額が多くなるケースもあります。
借り換えを判断する際は、「毎月の返済額の減少分」と「諸費用」をもとに回収年数を計算し、物件の保有予定期間と照らし合わせてみてください。
金利差ごとの返済額
借り換え前後の金利差が大きいほど、毎月の返済額は減りやすくなります。反対に、金利差が小さい場合は返済額の減少幅も小さく、諸費用を回収できないことがあります。
ローン残高7,000万円・残り返済期間22年・現在金利3.0%(毎月の返済額約36万3,000円)のローンを、返済期間を変えずに借り換えた場合の返済額を比較すると次の通りです。
| 借り換え後の金利 | 毎月の返済額 | 現在との差 | 諸費用約268万円 の回収期間 |
| 2.9% | 約35万9,000円 | 約3,500円減 | 22年以内に 回収できない |
| 2.5% | 約34万5,000円 | 約1万8,000円減 | 約12年9カ月 |
| 2.0% | 約32万8,000円 | 約3万5,000円減 | 約6年6カ月 |
| 1.5% | 約31万1,000円 | 約5万1,000円減 | 約4年5カ月 |
金利が0.1%ポイント下がるだけでは、残りの返済期間22年の間に諸費用を回収できません。一方、1.0%ポイント下がれば、約6年6カ月で回収できる計算です。
借り換えを検討する際は、諸費用の回収期間が物件の保有予定期間内に収まるかを確認しましょう。
返済期間を短縮した場合の返済額の比較
借り換えで金利が下がっても、返済期間が短くなると毎月の返済額が増える場合があります。築年数が進んだアパートでは、借り換え先の審査によって今より短い返済期間を提示されることがあるため、金利と返済期間の両方を反映した返済額を試算してください。
ローン残高7,000万円・残り返済期間22年・現在金利3.0%のローンを、金利2.0%・返済期間18年に借り換えた場合の比較は次の通りです。
| 項目 | 借り換え前 | 借り換え後 |
| ローン残高 | 7,000万円 | 7,000万円 |
| 金利 | 3.0% | 2.0% |
| 返済期間 | 22年 | 18年 |
| 毎月の返済額 | 約36万3,000円 | 約38万6,000円 |
| 完済までの利息合計 | 約2,571万円 | 約1,341万円 |
このケースでは、金利が1.0%ポイント下がる一方で返済期間が4年短くなるため、毎月の返済額は借り換え前より約2万4,000円増えます。年間に換算すると約28万円の負担増です。
一方、完済までに支払う利息は約1,230万円減ります。返済期間を短くすると総返済額は抑えられるものの、毎月のキャッシュフローは悪化します。
家賃収入に余裕があり、早期の完済を目指すのであれば、返済期間の短縮を受け入れる選択もあります。反対に、外壁修繕などのまとまった支出を控えている場合は、毎月の手残りが減ることで修繕資金の確保が難しくなるおそれがあります。借り換え後も、毎月の返済を続けながら、修繕費や空室に備えた資金を確保できるかを確認しましょう。
税引後の手残りの変化
借り換えの効果は、最終的に「税金を支払った後、手元にいくら残るか」で判断します。返済額が減っても、税金の負担が増えれば、手残りの改善幅は小さくなるからです。
ローンの返済額のうち、不動産所得の必要経費になるのは利息部分だけで、元本の返済は経費になりません。そのため、借り換えで支払利息が減ると、その分だけ不動産所得が増え、所得税・住民税も増える場合があります。
(参照:三井住友トラスト基礎研究所「知っておきたい税金の基礎知識」)
たとえば、本業の給与所得や不動産所得などを合計した課税所得が900万円超1,800万円以下の方の場合、所得税率は33%(復興特別所得税を含めて約33.7%)、住民税は10%です。合計約43.7%の税率で、前述のローンを金利2.0%・返済期間22年へ借り換えた場合の1年目の変化を試算すると、次のようになります。
| 項目 | 借り換えによる1年目の変化 |
| 年間返済額 | 約41万5,000円減 |
| 年間の支払利息 | 約69万2,000円減 |
| 所得税・住民税 | 約30万2,000円増 |
| 税引後の手残り | 約11万2,000円増 |
(参照:国税庁「No.2260 所得税の税率」、総務省「個人住民税」)
返済額は年間約41万5,000円減るものの、税金が約30万2,000円増えるため、税引後の手残りは約11万2,000円の改善にとどまります。借り換え直後は元本の返済が進むペースも速まるため、支払利息の減少幅が返済額の減少幅を上回るからです。利息の差は年数の経過とともに縮小し、税負担の増加分も小さくなっていきます。
税引後の手残りを確認する際は、次の順番で計算します。
- 年間の家賃収入から、管理費・修繕費・固定資産税・保険料などの経費を差し引く
- 手順1で算出した金額からローンの年間返済額を差し引き、税引前の手残りを出す
- 不動産所得にかかる所得税・住民税を差し引き、税引後の手残りを出す
借り換え前と借り換え後についてそれぞれ計算し、税引後の手残りで、将来の支出に備える資金まで確保できれば、余裕をもったアパート経営を続けやすくなります。反対に、借り換えても税引後の手残りがマイナスのままであれば、借り換えだけで収支を立て直すのは難しいため、家賃や管理費の見直しなどもあわせて検討しましょう。
収支シミュレーションの精度を高めるコツを知りたい方は、次の記事を参考にしてください。
アパートローンの借り換えに関するよくある質問
アパートローンの借り換えを検討している方からは、審査の厳しさや今の銀行との付き合い方、年齢による制限について質問をいただくことがあります。
ここでは、よくある質問のなかから以下の3つにお答えします。
アパートローンの借り換えは住宅ローンより審査が厳しいですか?
アパートローンの借り換えは、住宅ローンとは審査で重視される項目が異なるため、一律に厳しさを比較することはできません。
住宅ローンの審査は、年収や勤務先、勤続年数など本人の属性が中心です。一方、アパートローンは家賃収入を返済原資とするため、本人の属性に加えて、物件の収益性や担保価値も審査されます。
築年数や入居率によっては、本人の年収が高くても希望する条件で借り換えられないこともあるため、物件の状況もあわせて整理しておきましょう。
借り換えは新規の融資として審査されますが、今のローンを延滞なく返済してきた実績は、購入時にはなかった評価の材料になります。返済実績と物件の運営実績をまとめて示せるよう、返済予定表や収支報告書を準備しておきましょう。
借り換え相談をすると今の銀行との関係に影響しますか?
他行へ借り換えの相談をしただけで、現在の銀行との関係が直ちに悪化するとは限りません。
ただし、実際に他行へ借り換えて現在のローンを一括返済すると、これまで築いてきた金融機関との関係に影響する可能性があります。銀行にとって、融資を一括返済されると、今後の利息収入を失うためです。
今後も同じ銀行から追加融資や修繕資金の融資を受けたい場合は、借り換えによって将来の融資相談がしにくくなる可能性も考慮しておきましょう。
関係を維持したい場合は、まず現在の銀行に金利の見直しを相談し、その条件と他行の条件を比較する進め方もあります。他行から具体的な条件の提示を受けていれば、金利交渉の材料として使える場合もあります。
年齢は借り換え審査に影響しますか?
アパートローンの借り換えでは、申込者の年齢も審査や返済期間に影響します。
金融機関によっては、申込時や完済時の年齢に上限を設けています。たとえば52歳で返済期間22年の借り換えを申し込むと、完済時は74歳です。完済時年齢の上限がこれより低い金融機関では、希望する返済期間で借り換えられず、毎月の返済額が増える可能性があります。
ただし、年齢だけで借り換えの可否が決まるわけではなく、収入や返済能力、物件の収益性・担保価値などを含めて総合的に審査されます。年齢による返済期間の制限は金融機関ごとに異なるため、借り換えを検討し始めた段階で、候補となる金融機関の条件を確認しておきましょう。
まとめ
アパートローンの借り換えは、金利が下がっても、返済期間が短くなったり諸費用がかさんだりすると、かえって負担が増える場合があります。築年数や建物の構造、担保評価、入居状況、修繕履歴は、借り換え後の返済期間や融資条件を左右するため、審査の前に自分の物件の状況を整理しておきましょう。
借り換えの効果を判断する際は、借り換え前後の返済額を比較し、諸費用を何年で回収できるか、税引後にどれだけ手残りを確保できるかまでシミュレーションします。ただし、借り換えに対応する金融機関は限られています。そのため、現在の金融機関との関係も考慮しながら、慎重な判断が必要です。
ファミリーアセットコンサルティングでは、40行以上の金融機関との取引実績をもとに、アパート経営や不動産投資に関するご相談を受け付けています。現在のローンの見直しや借り換えについて、所有物件の状況に応じたアドバイスを受けたい方は、ぜひお気軽に無料相談をご利用ください。
監修者・編集者