アパート経営の確定申告を自分でするには?初年度の経費と減価償却、記入例を解説
「管理会社の送金明細はそのまま使えるのか」「購入時の諸費用はどこまで経費になるのか」と、初めての確定申告で手が止まっている方もいるでしょう。アパート経営の確定申告では、送金明細や売買契約書、領収書から収入と必要経費を拾い出し、取得価額に含める費用や減価償却費と分けて整理しなければなりません。
本記事では、初年度に迷いやすい費用の扱いや減価償却費の計算方法を、青色申告決算書の記入例とあわせて解説します。最後まで読めば、手元の書類からどの数字を拾い、申告書の作成から提出までどう進めるかが分かるので、ぜひ参考にしてください。
確定申告で1年間の家賃収入や経費、ローン返済を整理すると、物件から実際にどれだけお金が残っているのかが見えてきます。こうした数字を把握しておくと、今後の運用方針や2棟目の取得も考えやすくなるのではないでしょうか。
ファミリーアセットコンサルティングでは、無料会員登録をすると、2,000件以上の未公開物件を閲覧できます。初年度の収支を振り返りながら、次の資産形成に向けた情報収集を始めたい方は、ぜひお気軽にご相談ください。

目次
アパート経営の確定申告前に必要な書類と所得の計算
アパート経営の確定申告では、まず1年間の総収入金額と必要経費を集計し、不動産所得の金額を求めます。給与所得者でも、給与所得と退職所得以外の所得の合計額が20万円を超える場合は、原則として確定申告が必要です。
(参照:国税庁「No.1900 給与所得者で確定申告が必要な人」)
| 計算式不動産所得の金額 = 総収入金額 - 必要経費 |
(参照:国税庁「No.1370 不動産収入を受け取ったとき(不動産所得)」)
総収入金額には家賃のほか、更新料や返還を要しない敷金、共益費として受け取る電気代・水道代なども含まれます。必要経費として計上できるのは、固定資産税や損害保険料、減価償却費、修繕費など、不動産収入を得るために直接必要な費用です。
申告を始める前に、次の書類を手元にそろえておきましょう。
| 書類 | 主に確認する 数字・内容 |
|---|---|
| 管理会社の 送金明細 年間収支報告書 | 家賃総額、修繕費、 管理手数料、 礼金・更新料など |
| 売買契約書 | 物件の購入価額 (土地・建物の金額) |
| 仲介手数料 などの領収書 | 仲介手数料などの 支払金額、 費用の内訳 |
| ローンの 返済予定表 | 元本返済額、 借入金利息 |
| 固定資産税や 不動産取得税 などの書類 | 支払った税額 |
| 火災保険などの 保険料の書類 | 支払った保険料 |
| 修繕工事の 請求書・領収書 | 修繕費の金額 や工事内容 |
| 源泉徴収票 | 給与所得源泉 徴収税額 |
まずは送金明細で1年間の収入と経費を、売買契約書で土地と建物の金額を把握し、そのうえでほかの書類から個別の費用を拾っていくと集計を進めやすいです。
確定申告の期間は、原則として翌年2月16日から3月15日までです。不動産所得の赤字で所得税が還付される場合は、還付申告として翌年1月1日から提出できます。ただし、青色申告特別控除など期限内の申告が要件となる特例を受ける場合は、3月15日までに提出してください。
(参照:国税庁「No.2020 確定申告」、国税庁「No.2030 還付申告」)
確定申告で用意する書類については、次の記事でも詳しく解説しています。
管理会社の送金明細の確認方法
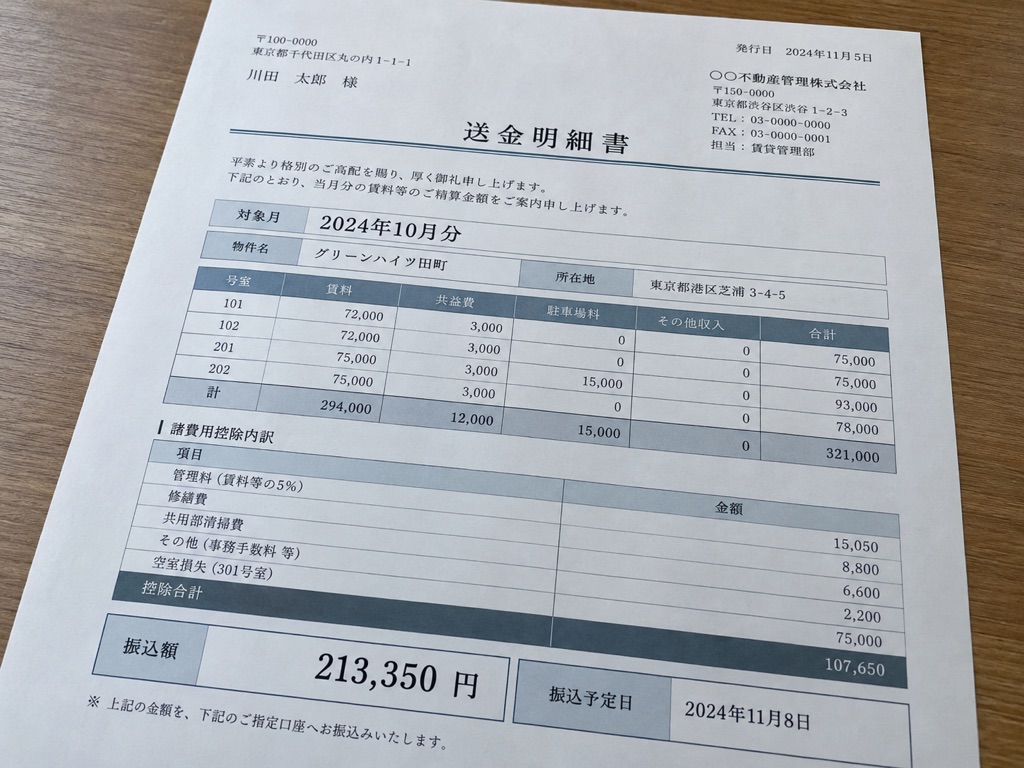
管理会社に管理を委託している場合、毎月の家賃は管理委託料などを差し引いた金額で振り込まれることがあります。振込額をそのまま収入として記帳すると、収入と経費がどちらも実際より少なく計上され、決算書の内訳が実態と合いません。
この章では、送金明細から収入と経費を正しく拾い出す方法について、以下の2点に分けて解説します。
家賃総額と差し引かれた経費を分ける
送金明細を確認する際は、振込額ではなく家賃総額を収入として計上し、差し引かれた管理委託料や修繕費などは経費として別に計上しましょう。たとえば、家賃12万円から管理委託料6,600円が差し引かれ、11万3,400円が振り込まれた場合は、次のように処理します。
| 項目金額 | 処理 |
|---|---|
| 家賃総額12万円 | 収入として計上 |
| 管理委託料6,600円 | 経費として計上 |
会計ソフトには家賃12万円を収入、管理委託料6,600円を経費の科目に分けて入力し、差額が振込額と一致するかを確かめましょう。送金明細には、ほかにも次のような差引項目が記載されています。
- 退去後の原状回復費用や設備の修理代
- 入居者募集の広告料
- 共用部分の清掃費や電気代
これらも内容に応じた経費として計上し、金額の大きな工事が含まれているときは、後述する資本的支出に当たらないかを確認します。毎月の送金明細の合計と年間の収支報告書の金額を照らし合わせれば、計上漏れや二重計上を防げます。
敷金・礼金・更新料は収入と預り金に分ける
敷金・礼金・更新料は、名称ではなく返還義務の有無で収入と預り金に分けます。
礼金や更新料など返還を要しない金銭は収入に含める一方、退去時に返還する敷金は一時的に預かっている金銭のため、原則として収入には含めません。
| 受け取った 金銭種別 | 返還義務 | 処理 |
|---|---|---|
| 礼金・更新料 | なし | 収入として計上 |
| 敷金 (返還する予定の部分) | あり | 預り金として管理 (収入に含めない) |
| 敷金のうち返 還しない部分 (敷引きなど) | なし | 返還しないことが 確定した年の 収入として計上 |
(参照:国税庁「No.1370 不動産収入を受け取ったとき(不動産所得)」)
たとえば、入居者から敷金8万円と礼金8万円を受け取った場合、礼金8万円は収入、退去時に返還する予定の敷金8万円は預り金として処理します。契約書に敷引きの定めがあれば、返還しない部分は収入に含めなければなりません。
中古アパートを購入した場合は、売主が預かっていた入居者の敷金を引き継ぐことがあります。引き継いだ敷金も将来返還するお金のため、収入には含めません。賃貸借契約書や管理会社の明細で、次の点を確認しておきましょう。
- 部屋ごとの敷金の金額
- 敷引きなど返還しない部分の有無
- 売主から引き継いだ敷金の有無と金額
不動産所得の計算方法や申告から納税までの流れについては、次の記事をご覧ください。
アパート経営の初年度にかかる費用と経費の扱い
アパートを取得した年は、仲介手数料や登録免許税、ローンの事務手数料など、購入にともなう費用がまとめて発生します。その年の必要経費にできるものと、取得価額に含めて減価償却を通じて経費にしていくものがあるため、区分を誤ると初年度の所得が大きくずれてしまいかねません。
この章では、初年度に迷いやすい費用の扱いについて、以下の3点に分けて解説します。
取得価額に含める費用と経費にできる税金
アパートの購入時に支払った費用は、取得価額に含まれるものと、その年の必要経費にできるものに分けて処理します。
主な費用の扱いは次の通りです。
- 仲介手数料:土地・建物それぞれの取得価額に含める
- 固定資産税・都市計画税の精算金:購入代価の一部として取得価額に含める
- 登録免許税:必要経費に算入できる
- 不動産取得税:納付すべきことが確定した年の必要経費に算入できる
仲介手数料は不動産を取得するための購入手数料にあたるため、取得価額に含めます。土地に対応する部分は減価償却の対象にならず、建物に対応する部分だけが建物の取得価額として減価償却されます。
固定資産税・都市計画税の精算金は、税金の名目でも、売主との合意にもとづいて支払う購入代価の一部です。国税庁の質疑応答事例でも、賃貸用アパートの購入時に支払った精算金は、必要経費ではなく取得価額に算入するとしています。
(参照:国税庁「賃貸用アパートを購入した際に支払った固定資産税及び都市計画税相当額の清算金の取扱いについて」)
一方、賃貸用の土地や建物にかかる登録免許税や不動産取得税は、必要経費に算入できます。不動産取得税は購入から数カ月後に納税通知書が届くことが多く、通知が翌年になった場合は翌年分の必要経費として計上します。
(参照:国税庁「No.2215 固定資産税、登録免許税又は不動産取得税を支払った場合」)
ローンの利息・事務手数料・保証料の扱い
アパートの購入に利用したローンは、返済額のすべてを経費にできるわけではありません。必要経費に算入できるのは利息部分で、元本の返済部分は借りたお金の返済にあたるため、経費の対象外です。
たとえば毎月の返済額が30万円で、内訳が元本24万円・利息6万円の場合、必要経費にできるのは利息の6万円です。利息と元本の内訳は、金融機関から届く返済予定表で確認できます。
融資にかかる費用の主な扱いは、次の通りです。
- 借入金の利息:必要経費に算入できる
- 元本の返済:必要経費にならない
- 融資の事務手数料:契約内容や費用の性質によって扱いが異なる
- ローン保証料(一括払い):保証期間に応じて各年分に按分して必要経費に算入できる
ローン保証料を一括で支払った場合は、その年に全額を必要経費にせず、保証期間にわたって按分します。
4月に返済期間20年のローンを借り入れ、保証料90万円を一括で支払った場合、初年度に必要経費にできる金額は次の通りです。
| 初年度に必要経費にできる保証料90万円 ÷ 240カ月 × 9カ月 = 3万3,750円 |
残りの保証料は翌年以降の必要経費になるため、会計ソフトでは前払費用などの科目で管理しておくと、翌年の処理で迷いません。
修繕費と資本的支出の違い
購入後に実施した修理や工事の費用は、内容に応じて修繕費と資本的支出に分けます。
原状回復などの支出は修繕費としてその年の必要経費にできます。一方、建物の価値を高めたり使用可能期間を延ばしたりする支出は資本的支出となり、法定耐用年数に応じて複数年に分け、減価償却として必要経費に計上します。
| 区分 | 主な例 | 経費への 計上方法 |
|---|---|---|
| 修繕費 | 設備の修理、 退去後の壁紙の 張り替え | その年の 必要経費 として計上 |
| 資本的支出 | 避難階段の 取り付け、 模様替え | 法定耐用年数に 応じて複数年に 分けて計上 (減価償却) |
修繕費か資本的支出か判断に迷う工事でも、次のいずれかに当てはまれば修繕費として処理できます。
- おおむね3年以内の周期で実施する修理・改良など
- 1回の修理・改良などの金額が20万円未満
- 修繕費か資本的支出か明らかでない金額が60万円未満、または前年末の取得価額のおおむね10%以下
(参照:国税庁「No.1379 修繕費とならないものの判定」)
判定は「修繕」「改良」といった工事の名称ではなく、支出の実質で行われます。購入直後に空室をリフォームした場合も、請求書の工事内容から、原状回復にとどまるのか設備のグレードアップを含むのかを見極めておきましょう。
修繕費と資本的支出の違いについて詳しく知りたい方は、次の記事もお読みください。
アパートの減価償却費の計算方法
減価償却費は、建物などの取得価額を耐用年数にわたって配分し、各年の必要経費に計上する費用です。現金の支出をともなわずに計上できる経費ですが、前提となる取得価額や耐用年数を誤ると、毎年の所得がずれてしまいかねません。
この章では、アパートの減価償却費を計算する手順について、以下の3点に分けて解説します。
建物と土地の按分方法
土地と建物を一括で購入した場合は、購入価額を土地と建物に分け、減価償却の対象となる建物の取得価額を求めます。土地は時間が経過しても価値が減少しないため、減価償却の対象になりません。購入価額を分ける主な方法は、次の通りです。
- 売買契約書の内訳を使う:契約書に土地と建物の価格が分けて記載されていれば、その金額を使う
- 消費税額から逆算する:消費税は建物にだけかかるため、契約書の消費税額から建物価格を割り戻す
- 固定資産税評価額の比率で分ける:土地と建物の固定資産税評価額の比率で購入価額を按分する
売主が不動産会社などの課税事業者であれば、売買契約書に建物の消費税額が記載されています。
たとえば消費税額が200万円なら、税率10%で割り戻した2,000万円が税抜きの建物価格です。売主が個人で消費税がかからない場合は、契約書の内訳や固定資産税評価額の比率をもとに按分します。
前述の仲介手数料も、ここで求めた土地と建物の割合で按分すると整理しやすくなります。根拠なく建物の割合を高く設定すると税務署から指摘を受けるおそれがあるため、按分の根拠とした資料は申告後も保管しておきましょう。
建物と建物附属設備の減価償却
アパートの減価償却資産には、建物本体のほかに、電気設備や給排水設備などの建物附属設備があります。建物附属設備は建物本体とは別に耐用年数が定められているため、取得価額を区分できる場合は、それぞれの耐用年数で計算します。
| 資産 | 償却方法 | 対象 |
|---|---|---|
| 建物 | 定額法 | 平成10年4月1日 以後に取得したもの |
| 建物附属設備 | 定額法 | 平成28年4月1日 以後に取得したもの |
2026年に購入したアパートであれば、建物も建物附属設備も定額法で算出します。定額法は、取得価額に耐用年数ごとの償却率を掛けて、毎年同じ金額を減価償却費として計上する方法です。
ただし、中古アパートの売買契約書では、建物と設備の価格が分けて記載されていないことも少なくありません。設備の金額を区分する根拠となる資料がない場合の扱いは、税理士に確認しておくと安心です。
中古アパートの耐用年数と月割計算
中古アパートの減価償却費は、新築時の法定耐用年数ではなく、購入後に使用できる期間として見積もった耐用年数で計算できます。使用可能期間を合理的に見積もることが難しい場合は、次の簡便法で耐用年数を求めます。
| 築年数 | 簡便法の計算式 |
|---|---|
| 築年数が 法定耐用年数未満 | (法定耐用年数-経過年数) +経過年数×20% |
| 築年数が 法定耐用年数以上 | 法定耐用年数×20% |
木造の住宅用建物(法定耐用年数22年)の場合、築年数ごとの耐用年数は次の通りです。
| 築年数 | 計算式 | 耐用年数 |
|---|---|---|
| 築年数が 法定耐用年数未満 | 築10年の場合 (22年-10年) +10年×20% | 14年 |
| 築年数が 法定耐用年数以上 | 築25年の場合 22年×20%=4.4年 (端数切り捨て) | 4年 |
(参照:国税庁「令和7年分青色申告決算書(不動産所得用)の書き方」)
耐用年数がわかったら、取得価額に償却率を掛けて1年分の減価償却費を求めます。償却率は耐用年数ごとに定められており、耐用年数20年の定額法であれば0.050です。
(参照:国税庁「減価償却資産の償却率等表」)
年の途中で取得した場合は、賃貸を始めた月から12月までの月数で按分します。
建物の取得価額が4,000万円、耐用年数20年(償却率0.050)で、4月から賃貸を始めた場合の計算は次の通りです。
| 【1年分の減価償却費】4,000万円×0.050=200万円 |
| 【取得した年の減価償却費】200万円×9カ月÷12カ月=150万円 |
取得した年は9カ月分の150万円、2年目以降は1年分の200万円を必要経費に計上します。
築年数が古い物件ほど耐用年数は短くなり、1年あたりの減価償却費は大きくなります。一方で償却が早く終わるため、償却期間中と償却が終わったあとの収支を分けて見通しておきましょう。
中古アパートの減価償却については、次の記事で詳しく解説しています。
アパート8戸でも青色申告はできる?事業的規模との違い
青色申告は、不動産所得・事業所得・山林所得がある人を対象とした制度で、アパートの戸数に条件はありません。8戸のアパートでも、税務署に「所得税の青色申告承認申請書」を提出して承認を受ければ、青色申告ができます。
(参照:国税庁「No.2070 青色申告制度」)
一方、戸数によって変わるのが、不動産貸付けが「事業的規模」に当たるかどうかです。アパートなどの貸付けでは、貸与できる独立した室数がおおむね10室以上であれば、原則として事業的規模として扱われます。
| 項目 | 事業的規模 (10室以上など) | 事業的規模に 当たらない場合 (8戸など) |
|---|---|---|
| 青色申告特別控除 (2026年分まで) | 要件を満たせば 最高65万円 | 最高10万円 |
| 青色事業専従者給与 | 適用あり | 適用なし |
| 賃貸用建物の 取壊しなどの 資産損失 | 全額を 必要経費に算入 | 資産損失を 差し引く前の 不動産所得の 金額が限度 |
| 家賃の 貸倒損失 | 回収不能 になった年の 必要経費に算入 | 収入に計上した 年にさかのぼって 所得を計算し直す |
(参照:国税庁「No.1373 事業としての不動産貸付けとそれ以外の不動産貸付けとの区分」)
8戸のアパートは10室の目安に届かないため、青色申告をしても特別控除は最高10万円で、家族に支払う給与を専従者給与として経費にすることもできません。
なお、新たに青色申告を始める場合の申請期限は、貸付けを始めた日によって次のように異なります。
| 貸付けを始めた日 | 青色申告 承認申請書の 提出期限 |
|---|---|
| 1月1日〜1月15日 | その年の 3月15日まで |
| 1月16日以後 | 貸付けを 始めた日から 2カ月以内 |
(参照:国税庁「No.2090 新たに事業を始めたときの届出など」)
新たに青色申告を始める場合、期限を過ぎると、原則としてその年分から青色申告を適用することはできません。その場合は、翌年3月15日までに申請しておけば、翌年分から青色申告を始められます。
アパート経営で受けられる青色申告特別控除
青色申告特別控除の金額は、記帳や申告の方法、不動産貸付けが事業的規模に当たるかどうかによって変わります。
2026年分までの控除額と主な要件は、次の通りです。
| 控除の主な要件 | 2026年分 までの控除額 |
|---|---|
| 複式簿記+ 貸借対照表損益計算書を 添付して期限内申告 | 55万円 |
| 55万円控除の要件+ e-Taxまたは一定の 電子帳簿保存 | 65万円 |
| 55万円・65万円 控除の要件を 満たさない青色申告者 | 10万円 |
前章の通り、55万円・65万円の控除を受けられるのは事業的規模で貸し付けている人に限られます。8戸のアパートであれば、複式簿記で記帳していても控除額は10万円です。
また、令和8年度税制改正により、2027年分以後は控除額と要件が次のように見直されることになりました。
| 控除の主な要件 | 2027年分 以後の控除額 |
|---|---|
| 複式簿記+ 貸借対照表損益計算書を 添付+e-Taxで期限内申告 | 65万円 |
| 65万円控除の要件+ 一定の電子帳簿保存等 | 75万円 |
| 65万円・75万円 控除の要件を 満たさない青色申告者 | 10万円 |
(参照:財務省「令和8年度税制改正の大綱」)
あわせて、事業的規模で貸し付けて簡易簿記で記帳している人のうち、前々年分の不動産所得に係る収入金額が1,000万円を超える人は、10万円控除の対象から外れます。事業的規模に当たらない8戸のアパートであれば、2027年分以後も10万円控除の対象です。
現在は8戸でも、将来2棟目を取得して所有する室数が合計10室以上になれば、事業的規模として扱われる可能性があります。ただし、控除額だけを理由に買い増すのではなく、次のような点まで比べたうえで検討してください。
- 物件ごとの家賃収入と運営費
- ローン返済後に残る手残り
- 管理会社に委託できる業務の範囲
ファミリーアセットコンサルティングは、無料会員登録をすると未公開物件を2,000件以上閲覧できます。60秒で登録が完了するので、1棟アパートの物件一覧とあわせて、室数や利回りの異なる物件を比べられます。次の物件選びで迷う点があれば、ぜひお気軽にご相談ください。
青色申告決算書(不動産所得用)の書き方・記入例
青色申告をする場合は、1年間の収入や必要経費、減価償却費などを青色申告決算書(不動産所得用)にまとめ、確定申告書と一緒に提出します。決算書は4ページで構成され、1〜3ページ目に損益計算書や収入・経費の内訳を、4ページ目に貸借対照表を記入する形式です。
ここでは、次の条件で1年分の記入例を紹介します。
- 物件:中古アパート(築年数2年・4月に取得し、同月から賃貸)
- 戸数:8戸
- 家賃:1戸あたり月額7万5,000円(4〜12月は8戸すべて入居)
- 事業的規模:該当しない(10万円の青色申告特別控除を適用)
- 取得した年だけに発生した費用:不動産取得税や購入直後の補修工事費は、この記入例では含めない(次章の試算で反映)
10万円の控除では、貸借対照表の添付は控除の要件とされていません。そのため、この章では1〜3ページ目の記入例について、以下の3点に分けて解説します。
1ページ目:損益計算書の記入例
1ページ目の損益計算書には、1年間の収入金額と必要経費を記入し、青色申告特別控除前と控除後の所得金額を計算します。
今回の例では、賃貸料は7万5,000円×8戸×9カ月=540万円で、礼金・更新料など20万円を加えた収入金額の合計は560万円です。
| 項目 | 金額 |
|---|---|
| 賃貸料 | 540万円 |
| 礼金・更新料など | 20万円 |
| 収入金額の合計 | 560万円 |
| 必要経費の合計 | 422万円 |
| 青色申告特別控除前 の所得金額 | 138万円 |
収入金額560万円から必要経費422万円を差し引いた138万円が、青色申告特別控除前の所得金額です。ここから10万円の控除を差し引いた128万円が不動産所得の金額となり、確定申告書に転記します。
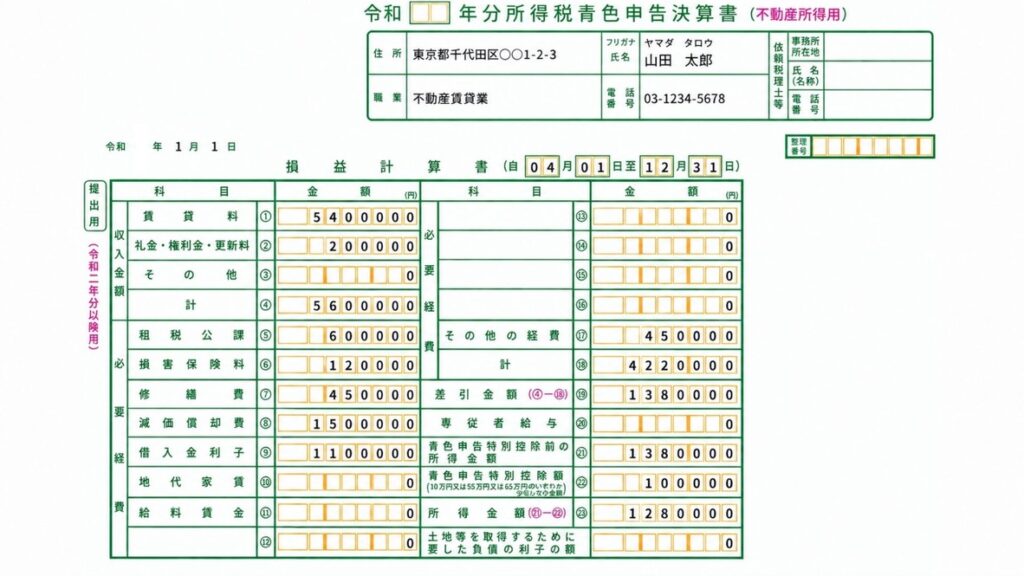
※画像は説明用の記入例です。実際の申告では、申告する年分の国税庁の最新様式を確認してください。
管理委託料のように既定の欄がない経費は、空欄の行に科目名を書き加えて記入しても構いません。
2ページ目:不動産所得の収入の内訳の記入例
2ページ目の「不動産所得の収入の内訳」には、貸している部屋ごとに、所在地や用途、賃借人の住所・氏名、賃貸契約期間、貸付面積、賃貸料、礼金・権利金・更新料などを記入します。
今回の例の本年中の賃貸料は、次の通りです。
| 1戸あたりの賃貸料7万5,000円×9カ月=67万5,000円 |
| 8戸分の賃貸料67万5,000円×8戸=540万円 |
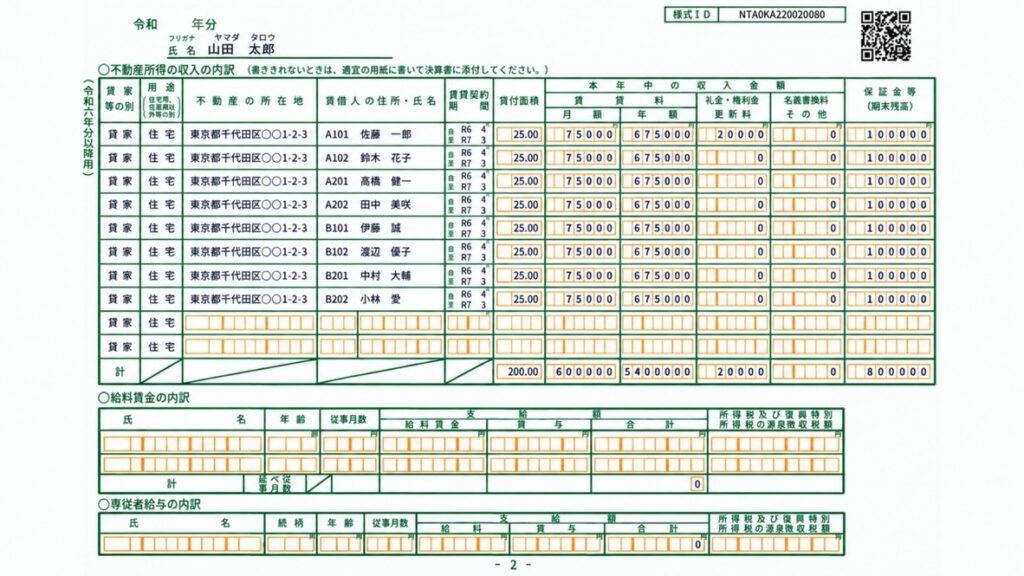
礼金・更新料など20万円は、受け取った部屋の行の「礼金・権利金・更新料」の欄に記入します。各行の合計560万円が、1ページ目の収入金額と一致しているかを確かめましょう。
なお、8戸で合計80万円の敷金を預かっている場合でも、前述の通り返還する予定の敷金は収入金額に含めません。2ページ目には保証金・敷金の残高を記入する欄もあるため、収入の欄と区別して記入してください。
3ページ目:減価償却費・借入金利子などの記入例
3ページ目の「減価償却費の計算」には、建物や建物附属設備ごとに、取得価額や償却方法、耐用年数、償却率、本年中の償却期間などを記入します。
今回の例では、4月に取得して同月から賃貸を始めた建物を、次のように記入します。
- 取得年月:2026年4月
- 取得価額・償却の基礎になる金額:4,000万円
- 償却方法:定額法
- 耐用年数:20年
- 償却率:0.050
- 本年中の償却期間:9カ月
- 本年分の普通償却費:150万円
- 貸付割合:100%
- 本年分の必要経費算入額:150万円
- 未償却残高(期末残高):3,850万円
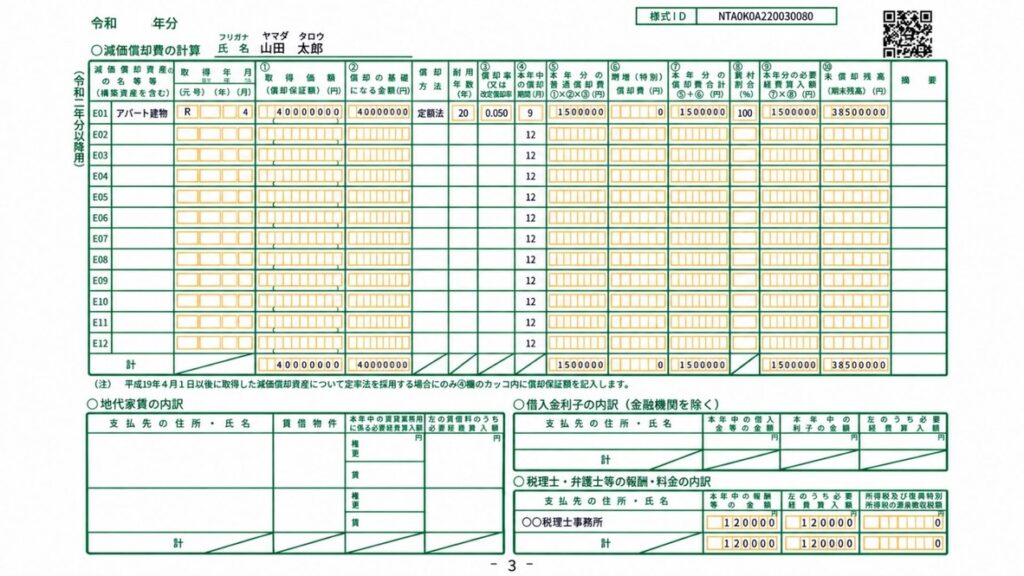
算出した減価償却費150万円は、1ページ目の「減価償却費」の欄にも同じ金額を記入してください。未償却残高の3,850万円は翌年の決算書に引き継ぐ金額のため、会計ソフトの固定資産台帳とも一致しているか確認しておきましょう。
3ページ目には、減価償却費のほかに次の内訳を記入する欄があります。
- 地代家賃の内訳
- 借入金利子の内訳(金融機関を除く)
- 税理士・弁護士等の報酬・料金の内訳
借入金利子の内訳は金融機関以外からの借入れがある場合に記入する欄のため、銀行などからの借入れだけであれば記入の必要はありません。今回の例では、その他の経費45万円のうち税理士への報酬12万円を、「税理士・弁護士等の報酬・料金の内訳」に記入します。
(参照:国税庁「令和7年分青色申告決算書(不動産所得用)の書き方」)
不動産所得の青色申告と白色申告の違いについては、次の記事をご覧ください。
赤字になった年の還付額と納税後の手残りを試算
不動産所得が赤字になった場合は、給与所得などの黒字の所得と損益通算できるため、課税される所得を減らせます。ただし、土地を取得するために借り入れた負債の利子に相当する部分は、損益通算の対象外です。
(参照:国税庁「No.2250 損益通算」)
また、青色申告特別控除は不動産所得などの黒字の金額が限度のため、控除によって赤字をさらに増やすことはできません。
ここでは記入例と同じアパートで、取得した年だけに発生した費用を加えた場合を試算します。取得時の費用は種類によって扱いが異なるため、取得年の必要経費にできるものだけを加えます。
| 費用 | 金額 |
|---|---|
| 不動産取得税 (取得年中に納税通知書が届き、納付すべきことが確定したもの) | 90万円 |
| 購入直後の 共用部分の補修工事 (修繕費に当たるもの) | 114万円 |
取得した年の必要経費に加えるのは、不動産取得税90万円と補修工事費114万円の合計204万円です。不動産取得税の納税通知書が翌年に届いた場合は翌年分の必要経費となるため、取得した年の試算には含めません。給与収入は1,450万円で、損益通算の前後とも課税所得が所得税率33%の区分に該当するものとします。
今回の例では、総収入金額560万円に対して必要経費が626万円となり、不動産所得は66万円の赤字になります。
計算式は次の通りです。
| 【総収入金額】540万円(家賃)+20万円(礼金・更新料など)=560万円 |
| 【必要経費の合計】422万円(記入例の必要経費)+204万円(取得した年だけに発生した費用)=626万円 |
| 【不動産所得】560万円-626万円=▲66万円 |
ただし、不動産所得の赤字のうち、土地の取得に対応する借入金利子に相当する金額は、給与所得などとの損益通算の対象になりません。
| 【土地の取得に対応する借入金利子】110万円(借入金利子)×1,500万円(土地分の借入金)÷5,500万円(借入金総額)=30万円 |
| 【損益通算できる赤字】66万円-30万円=36万円 |
不動産所得は66万円の赤字ですが、借入金5,500万円のうち1,500万円を土地の取得に充てている場合、利子30万円に相当する部分は給与所得と相殺できません。この30万円は、青色申告決算書1ページ目の「土地等を取得するために要した負債の利子の額」の欄に記入します。
損益通算できる36万円をもとに、所得税と住民税の軽減額を概算すると次のようになります。
| 【所得税・復興特別所得税の減少額】36万円×33.693%=約12.1万円 |
| 【翌年度の住民税の軽減額】36万円×10%=3.6万円 |
(参照:国税庁「No.2260 所得税の税率」)
33.693%は、所得税率33%に2026年分の復興特別所得税(所得税額の2.1%)を加えた税率です。給与から十分な所得税が源泉徴収されていれば約12.1万円が還付額の目安ですが、実際の金額は所得控除や源泉徴収税額などによって変わるため、概算として捉えてください。
ただし、帳簿上の不動産所得と実際に手元に残るお金は一致しません。減価償却費は現金の支出をともなわない一方、ローンの元本返済は必要経費にならなくても手元の資金から支払うためです。4月から12月までの元本返済額を110万円として初年度の手残りを試算すると、次のようになります。
| 項目 | 金額 |
|---|---|
| 家賃・礼金 などの収入 | 560万円 |
| 運営費 (減価償却費150万円を除く通常の必要経費) | ▲272万円 |
| ローン元本の返済 | ▲110万円 |
| 取得した年だけに 発生した費用 (不動産取得税・補修工事費) | ▲204万円 |
| 所得税・ 復興特別所得税の還付 | 約12.1万円 |
| 還付を反映した 初年度の手残り | ▲約13.9万円 |
初年度は取得した年だけに発生する費用がかさむため、還付を受けても手残りは約13.9万円のマイナスとなりました。2年目以降はこれらの費用がなくなり、1年を通して家賃を受け取れるため、手残りが改善する可能性があります。所得税の還付は確定申告後、住民税の軽減は翌年度と、資金に反映される時期がずれる点も踏まえて資金繰りを考えておきましょう。
ファミリーアセットコンサルティングは、40行以上の金融機関と取引があり、投資相談件数は年間2,000件以上です。税金やローン返済を含めた手残りの試算や、次の物件取得に向けた資金計画は、無料投資相談でコンサルタントに確認できます。ぜひお気軽にご相談ください。
確定申告は自分でする?税理士に依頼する?
アパート経営の確定申告は、会計ソフトなどを使って自分で進めることも、税理士に依頼することもできます。
不動産所得の申告に対応した会計ソフトであれば、取引の入力から青色申告決算書(不動産所得用)や貸借対照表の作成まで進められるものが多いです。
| 比較項目 | 自分で申告する | 税理士に依頼する |
|---|---|---|
| 費用 | 会計ソフトの 利用料など | 税理士報酬 がかかる (依頼する業務の範囲によって異なる) |
| 手間 | 収入・経費の 仕分けや 減価償却の 計算を自分でする | 書類をそろえれば、 決算書の作成や 申告を任せられる |
| 判断に迷う項目 | 自分で調べて判断する | 税務の専門家に 相談できる |
| 向いている人 | 処理する項目が少なく、申告準備の時間を確保できる人 | 判断に迷う 費用が多い人、 本業が忙しい人 |
初年度は、取得価額に含める費用の区分や土地・建物の按分、中古資産の耐用年数など、判断に迷う項目が集中します。本業が忙しい場合は、初年度だけ税理士に依頼し、作成された決算書を参考に2年目以降は自分で申告する方法も検討してみてください。
税理士報酬は依頼する業務の範囲によって異なるため、契約前に次の点を確認しておきましょう。
- 確定申告書・青色申告決算書の作成だけか
- 日々の帳簿づけまで含むか
- 税務相談にどこまで対応してもらえるか
申告後に納税が発生するタイミングや税金の種類については、次の記事を参考にしてください。
アパート経営の確定申告に関するよくある質問
最後に、アパート経営の確定申告についてよく寄せられる質問に回答します。
個人事業主に当たるかどうかや、家賃収入に対する税額の目安、勤務先に知られるかどうかなど、初めて申告する方が気になりやすい疑問を取り上げました。
アパート経営をすると個人事業主になりますか?
アパート経営で得た家賃収入は、原則として不動産所得になります。「個人事業主」の呼び方だけで税務上の扱いが決まるのではなく、不動産貸付けが事業的規模に当たるかどうかによって、必要な届出や所得計算のルールが変わります。
- 個人事業の開業・廃業等届出書:事業を開始した日の属する年分の確定申告期限までに提出する
- 所得税の青色申告承認申請書:青色申告をする場合に、前述の期限までに提出する
(参照:国税庁「No.2090 新たに事業を始めたときの届出など」)
開業届は、事業的規模で不動産貸付けを始めた場合などに提出する書類です。事業的規模に当たらない8戸のアパートでも、青色申告をするのであれば承認申請書の提出は必要になるため、戸数だけで判断せずに必要な届出を確認しておきましょう。
家賃収入が120万円の場合、税金はいくらですか?
家賃収入が120万円あっても、全額にそのまま税金がかかるわけではありません。
家賃収入から必要経費を差し引いた不動産所得が課税の対象となり、給与所得などほかの所得と合算して税額が決まります。
| 項目 | 金額 |
|---|---|
| 家賃収入 | 120万円 |
| 必要経費 | ▲70万円 |
| 不動産所得 | 50万円 |
給与所得と合算した課税所得が所得税率33%の区分に当たる場合、所得税33%と住民税10%で約21.5万円の税負担が増え、このほか復興特別所得税もかかります。一方、課税所得が195万円未満の区分であれば、所得税率は5%です。
同じ不動産所得でもほかの所得によって税額は変わるため、家賃収入だけでは税額を確定できません。
(参照:国税庁「No.2260 所得税の税率」)
確定申告をすると勤務先に知られますか?
アパート経営の確定申告をしただけで、勤務先に知られるとは限りません。
ただし、不動産所得にかかる住民税が給与から差し引かれると住民税の額が増えるため、給与担当者が気づく可能性があります。
- 給与から差引き(特別徴収):給与にかかる住民税と合わせて、給与から差し引かれる
- 自分で納付(普通徴収):納付書などを使って自分で納める
給与から差し引かれたくない場合は、確定申告書第二表の住民税に関する欄で「自分で納付」を選択してください。ただし、東京都中央区のように、申告した所得の金額がマイナスの場合などは「自分で納付」を選んでも給与から差し引かれると案内している自治体もあります。初年度に不動産所得が赤字になる場合は、お住まいの市区町村に扱いを確認しておきましょう。
(参照:中央区「給与所得が複数ある場合の住民税の徴収方法について」)
まとめ
本記事では、アパート経営の確定申告を自分で進めるために、送金明細や売買契約書、領収書などから必要な金額を確認し、青色申告決算書へ反映する流れを解説しました。
アパート経営の確定申告では、収入と必要経費を正しく整理し、適用できる控除を確認することが大切です。申告内容に不安がある場合は、税理士などに相談しながら進めましょう。
また、確定申告で整理した収入や経費をもとに、税金やローン返済を差し引いた手残りも確認しておくと、今後の運用方針や次の物件取得を検討しやすくなります。
ファミリーアセットコンサルティングでは、一棟収益不動産を中心に、物件選びから収支シミュレーション、融資の提案までサポートしています。無料会員登録をすると、2,000件以上の未公開物件を閲覧できます。現在のアパート経営の収支を踏まえ、次の資産形成に向けて情報を集めたい方は、ぜひ無料会員登録をご活用ください。
監修者・編集者